Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Apenas para fins educacionais, não constitui aconselhamento de investimento.
Negociar cripto com alavancagem significa que a plataforma pode encerrar uma posição sem aviso prévio. Isso ocorre quando o patrimônio da conta cai abaixo da margem de manutenção, um piso estabelecido que todo contrato exige para permanecer aberto.
A gestão de risco atua no espaço entre esse piso e um drawdown comum, que o financiamento reduz a cada intervalo. Na liquidação de oito horas usada pela maioria dos contratos perpétuos, uma posição de US$ 100.000 a 0,01% paga cerca de US$ 30 por dia, independentemente da movimentação do preço.
Este artigo analisa o mecanismo de liquidação, o financiamento acumulado e o modo de margem que determina até onde uma perda isolada pode chegar.
[[aa-key-takeaways]]
Principais pontos
Modelos tradicionais de risco de mercado podem subestimar o agrupamento de volatilidade, a baixa liquidez do livro de ofertas e a exposição à contraparte. A gestão de risco no trading de cripto exige controles criados especificamente para esses três fatores.
Uma cascata de liquidação é mecânica. Fechamentos forçados podem movimentar livros de ofertas já escassos, o que pode desencadear novas liquidações na mesma direção.
Os pagamentos de financiamento em futuros perpétuos acumulam-se a cada intervalo e podem alterar materialmente o patrimônio da conta durante uma manutenção de vários dias, um custo que deve ser considerado junto com o spread e as taxas.
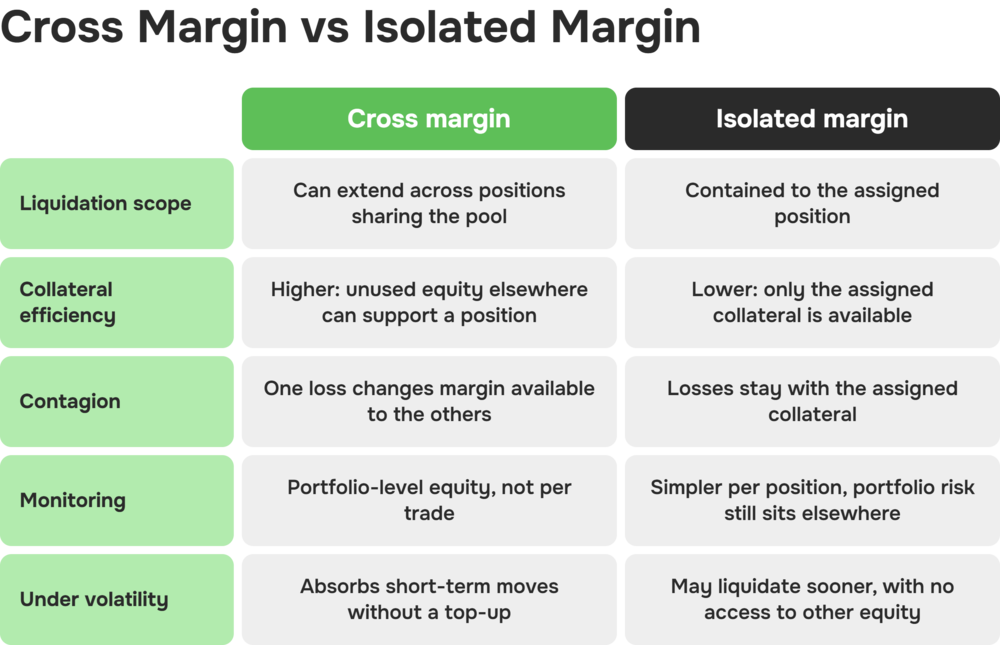
A margem cruzada agrupa garantias entre posições, enquanto a margem isolada limita a exposição a uma única posição. A troca é um escopo de liquidação mais amplo em troca de maior eficiência de capital.
O dimensionamento de posições, uma política de drawdown por escrito e regras de margem específicas de cada jurisdição transformam esses controles em prática diária.
[[/a]]
[[aa-cta]]
Uma conta, muitos componentes de risco
Veja como a margem cruzada, o financiamento e a liquidação interagem quando a exposição a spot, futuros perpétuos e CFDs está sob um único saldo.
Por que o trading de cripto precisa de um framework de risco nativo
Compartilhando alguns comportamentos estatísticos com os mercados tradicionais, o setor de cripto convida o trader a tratar o risco em ativos digitais como risco de ações, mas com a volatilidade no nível máximo. A diferença não é apenas de grau.
Esses mercados operam 24/7, concentram a volatilidade em rajadas intensas e dependem de contratos perpétuos financiados continuamente. Esses três recursos quebram as premissas por trás de uma distribuição única ou de uma janela de análise curta, e as quebram precisamente nos cenários extremos que decidem se uma conta sobrevive.
Testes de estresse e análise de cenários substituem, portanto, um resultado esperado único. Margem de manutenção, acúmulo de financiamento, valor da garantia, confiabilidade da plataforma e quem está monitorando a tela contam como riscos. Um mecanismo de liquidação e um cronômetro de financiamento atuam apenas sobre a exposição alavancada.
Mapeando as camadas centrais de risco nos mercados de cripto
O risco no trading de cripto não surge em uma única categoria. Ele atua em camadas, onde um choque em uma camada se propaga para a próxima. Cada camada abaixo traz sinais que indicam sua movimentação.
Fato rápido: um modelo tradicional de valor em risco (VaR) calibrado para mercados mais calmos pode subestimar o risco de cauda em criptoativos, já que as séries de preços de criptomoedas apresentam caudas mais pesadas e um agrupamento de volatilidade mais persistente do que os benchmarks nos quais esses modelos foram baseados.
Agrupamento de Volatilidade, Baixa Liquidez e Exposição a Contrapartes
A volatilidade do mercado não se distribui uniformemente ao longo do tempo. Ela se agrupa, sendo que cada grande oscilação de preço aumenta a probabilidade de que outra ocorra logo em seguida. Os livros de ofertas tornam-se escassos sob o mesmo estresse, aumentando o slippage e deixando uma saída que pode não estar disponível a nenhum preço.
O risco de contraparte divide-se pelo tipo de plataforma. Em uma centralizada, ele reside na entidade jurídica, no seu licenciamento e na sua resiliência operacional. Em um protocolo descentralizado, o mesmo risco reside em formadores de mercado automatizados, feeds de oráculos e no código de contratos inteligentes. De qualquer forma, a entidade contratante do provedor, a prática de segregação de ativos e o histórico de incidentes devem fazer parte da avaliação de risco antes do aporte de capital, juntamente com o risco de liquidez da própria plataforma.
Diversificação da Exposição entre Moedas e Estruturas de Conta
Manter BTC, ETH e algumas moedas menores parece diversificação de portfólio até que as correlações aumentem durante um movimento amplo de mercado e essas posições separadas comecem a se mover juntas como uma única posição. Uma visão mais completa da concentração abrange ativos, plataformas, tipos de garantia, estratégias e entidades contratantes; qualquer um desses fatores pode derrubar várias posições de uma vez quando estão sobrecarregadas. Garantias compartilhadas reconectam exposições que um trader acreditava estarem separadas. A margem cruzada faz exatamente isso, por design.
Como as Cascatas de Liquidação se Desenvolvem em Posições Alavancadas
Uma liquidação é um encerramento automatizado que a plataforma executa sob suas próprias regras publicadas. Um trader pode mover ou cancelar uma ordem de stop-loss à vontade, mas não uma liquidação. Uma cascata surge quando um número suficiente desses encerramentos move o mercado contra traders que mantêm posições semelhantes, desencadeando suas liquidações e estendendo a sequência.
A Mecânica de uma Liquidação Forçada
O patrimônio da conta em uma posição alavancada é, em termos gerais, a garantia mais o lucro ou prejuízo não realizado, menos taxas e financiamento acumulado. A liquidação normalmente começa assim que esse patrimônio viola o requisito de margem de manutenção da plataforma. A partir daí, o mecanismo de liquidação encerra parte ou a totalidade da posição a qualquer preço que o livro de ofertas atual suportar. O preço de marcação, as regras de liquidação parcial e o nível de margem de manutenção variam de acordo com o provedor e a jurisdição.
De uma Liquidação para a Próxima
Assim que um mecanismo de liquidação envia ordens de venda forçadas para o mercado, essas ordens consomem as ofertas disponíveis, o slippage aumenta e o preço de marcação cai. Um preço de marcação mais baixo pode ser suficiente para empurrar o próximo conjunto de posições compradas alavancadas para sua própria violação da margem de manutenção.
A profundidade do livro de ofertas determina até onde a sequência vai. A venda forçada consome primeiro as ofertas mais próximas, deixando cada liquidação subsequente alcançar níveis mais profundos no livro e ser executada a preços piores que a anterior. É assim que um único gatilho se torna uma reação em cadeia entre contas que nunca negociaram entre si. Durante uma forte alta, o mesmo mecanismo ocorre para cima, encerrando posições vendidas em um aperto (squeeze).
Custos de Financiamento em uma Posição de Vários Dias
O financiamento é um pagamento recorrente trocado diretamente entre detentores de posições compradas e vendidas de um contrato futuro perpétuo, projetado para manter o preço do perpétuo alinhado com o preço à vista (spot) subjacente. Uma taxa pode ser positiva (geralmente os comprados pagam os vendidos) ou negativa (os vendidos pagam os comprados), publicada na maioria das plataformas como um valor atual ou realizado e uma previsão para o próximo intervalo.
O que o Mecanismo de Taxa de Financiamento Faz
Como os futuros perpétuos não têm data de vencimento, o financiamento substitui a convergência de preços que um contrato futuro com data definida obtém automaticamente à medida que se aproxima da liquidação. O tempo do intervalo (oito horas na maioria das plataformas, embora não em todas), o valor nocional de referência, quaisquer limites de taxa e a fórmula exata variam conforme a plataforma e vale a pena verificar nas especificações do contrato antes de manter a posição por vários intervalos.
Calculando Custos Acumulados em uma Posição de Vários Dias
O financiamento acumulado é a soma de um pagamento por intervalo, cada um calculado como o valor nocional da posição naquele momento multiplicado pela taxa vigente. Como tanto o valor nocional quanto a taxa podem mudar entre os intervalos, o cálculo de juros compostos não se aplica.
Uma ilustração hipotética ajuda a dimensionar isso. Uma posição nocional de US$ 100.000 mantida durante nove intervalos de oito horas a uma taxa constante de 0,01% por intervalo acumula cerca de US$ 90 de financiamento (100.000 × 0,0001 × 9), antes de taxas, mudanças de taxa ou movimento de preço. No cenário mais brando, três dias a uma taxa que nunca muda, a aritmética ainda se apresenta como um custo.
Manter uma posição por vários dias custa mais do que o spread de entrada sugere, com a diferença aumentando a cada intervalo em que a posição permanece aberta. Portanto, uma análise de sensibilidade em taxas plausíveis diz mais a um trader do que qualquer leitura isolada.
Margem Cruzada vs. Margem Isolada: Uma Decisão de Risco em Nível de Portfólio
O modo de margem que um trader seleciona determina para onde uma perda pode se propagar dentro de uma conta. A margem cruzada agrupa garantias de todas as posições abertas, enquanto a margem isolada reserva um montante fixo para uma única posição. O mesmo movimento de mercado produz, então, uma sequência de chamadas de margem diferente em cada caso. Qual modo é o mais adequado depende de como o trader deseja que a exposição interaja em todo o portfólio.
A Margem Cruzada Compartilha a Exposição Entre Posições
Na margem cruzada, uma posição perdedora utiliza o mesmo pool de capital que sustenta todas as outras posições abertas, onde suas perdas podem alterar as condições de liquidação de posições que parecem não relacionadas em um gráfico. Uma oscilação ampla do mercado empurra várias dessas posições na mesma direção simultaneamente.
Em um pool compartilhado por três posições hipotéticas, a primeira a romper seu limite de margem de manutenção desloca o capital das outras duas no mesmo instante, mesmo que nada tenha acontecido em seus respectivos mercados.
A Margem Isolada Contém as Perdas em uma Única Posição
A margem isolada atribui um montante definido de garantias a uma única posição, o que limita até onde as perdas dessa posição podem chegar. Esse mesmo limite funciona na direção oposta quando o mercado se move. Incapaz de acessar o capital disponível em outras partes da conta, uma posição isolada é encerrada a um preço anterior ao que seria sob margem cruzada.
Conter uma perda também deixa o restante do portfólio onde estava. Exposições correlacionadas entre outras posições isoladas, uma falha na plataforma e o trabalho manual de realocar garantias entre elas são riscos que um modo de margem não resolve.
Dimensionamento de Posição e Disciplina de Risco por Operação
Entradas de risco definidas decidem o tamanho da posição, o passo que converte uma visão de mercado em exposição em nível de conta. A confiança em uma configuração ou uma sequência recente de vitórias não decide nada. Esses insumos são:
o capital da conta e a parcela dele que uma única operação pode arriscar;
o preço de entrada e o nível de invalidação que prova que a operação está errada;
a distância resultante do stop, somada às taxas esperadas e ao provável slippage;
o custo de financiamento durante o período esperado de manutenção;
a correlação com outras posições abertas e o modo de margem em uso.
Dimensionamento de Operações e Cálculo de Risco-Retorno em Relação ao Patrimônio da Conta
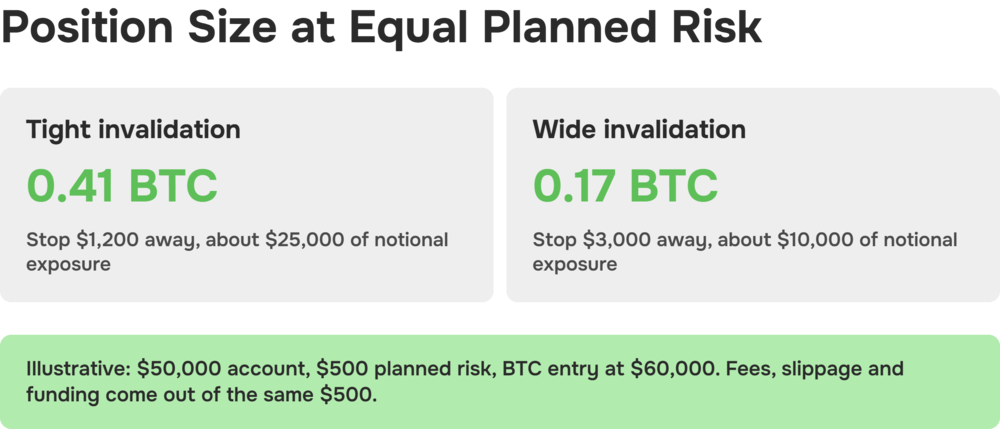
O risco da posição começa como a quantidade multiplicada pela distância entre a entrada e o stop. Taxas estimadas, slippage e funding esperado são adicionados a isso, antes que o total seja medido em relação ao patrimônio da conta. A relação risco-retorno decorre de onde as ordens de take-profit estão posicionadas em relação a esse stop.
Os dois casos abaixo mantêm o risco planejado constante para isolar uma relação. Quanto mais amplo o stop, menor a posição que cabe no mesmo orçamento de risco. Considere uma conta de US$ 50.000, um risco planejado de US$ 500 na operação e uma entrada em US$ 60.000 em BTC.
Taxas, slippage e funding são deduzidos dos mesmos US$ 500, resultando em uma posição menor do que qualquer um dos casos sugere. Os números são ilustrativos com base nesses dados e não representam uma opinião sobre o preço de negociação do BTC.
Como o Licenciamento e a Jurisdição Moldam as Regras de Alavancagem e Margem
Os termos de margem não são um padrão global. Eles são definidos pela entidade jurídica específica à qual o trader está vinculado, escolhida pela combinação do licenciamento regulatório e da residência do cliente. A residência pode alterar o limite máximo de alavancagem disponível, as divulgações que uma corretora deve fornecer e quais produtos um cliente pode acessar.
É por isso que corretoras regulamentadas realizam verificações de onboarding para estabelecer a entidade aplicável antes da abertura de uma conta. Com qual entidade um cliente contrata é, por si só, um risco regulatório, pois isso decide quais proteções existem quando algo dá errado e quais mudanças regulatórias afetam a conta.
A revisão temática do FSB de outubro de 2025, resumida pelo Financial Stability Institute do BIS, contabiliza 11 jurisdições com estruturas de criptoativos finalizadas até agosto de 2025 contra cinco que fizeram o mesmo para stablecoins. Apenas duas jurisdições, Bermudas e Bahamas, regulamentam de forma abrangente as atividades de empréstimo e tomada de crédito por trás da alavancagem em cripto.
A cobertura da negociação com margem em si é ainda mais limitada. Onde essas atividades estão fora do perímetro regulatório, dois traders em países diferentes usando a mesma plataforma podem enfrentar termos de margem, limites de alavancagem e proteções materialmente diferentes em caso de inadimplência.
Por que as Corretoras Regulamentadas Aplicam Requisitos de Margem Diferentes por Jurisdição?
As regras locais definem a margem inicial, a margem de manutenção, os procedimentos de encerramento, a segregação de ativos, as divulgações exigidas e como as perdas são tratadas se a empresa entrar em default. Uma corretora que atende a vários mercados, portanto, oferece proteções diferentes em cada um deles.
Antes de operar, o passo prático é confirmar a entidade contratante, seu regulador e o cronograma de margem atual na documentação do produto dessa entidade. Uma página de marketing descreve o grupo, enquanto a documentação da entidade descreve a conta que o cliente efetivamente terá.
Disciplina Comportamental em Mercados Voláteis
Todo controle técnico mencionado acima falha no momento em que um trader o ignora sob pressão. Mercados que nunca fecham, combinados com uma volatilidade que surge em rajadas, criam as condições para o trading emocional. Isso se manifesta como venda em pânico, trading por vingança, entradas por FOMO em um movimento que já começou, um stop removido à medida que o preço se aproxima dele ou um custo de funding deixado sem monitoramento por dias.
Um plano de trading por escrito e um checklist tornam a disciplina o padrão, para que as técnicas de mitigação de risco se tornem um hábito em vez de um palpite durante a sessão. O checklist cobre a tese, o nível de invalidação, o tamanho da posição, o modo de margem, o calendário de funding para o período de retenção esperado, o estado emocional do próprio trader na entrada e se qualquer desvio do plano é deliberado.
Registrando Operações, Definindo Limites de Drawdown e Evitando Decisões Impulsivas
Um diário de trading ganha seu valor quando registra o que um print não consegue:
a tese original e o colateral comprometido com ela;
qualquer incidente operacional na conta, desde saques falhos até ataques de phishing direcionados às suas credenciais;
modo de margem utilizado e funding pago durante a manutenção da posição;
slippage na execução e o movimento adverso máximo antes da recuperação ou fechamento da posição;
qualquer desvio de regra, o estado mental na entrada e na saída, e uma breve análise posterior.
Cada trader define seu próprio limite de drawdown, estabelecendo o valor de perda que interrompe as operações e a duração dessa pausa. O valor viável decorre do capital de trading, dos objetivos e da tolerância ao risco do trader. Ambos devem ser definidos por escrito com antecedência, enquanto um drawdown ainda não está forçando a decisão.
Como uma Conta UNIFICADA Aplica Estes Princípios de Risco
Centralizar colateral e exposição em uma única estrutura de conta é uma troca de riscos antes de ser uma conveniência. Ver cada posição em relação a um saldo único torna possível o monitoramento em nível de portfólio, ao mesmo tempo em que conecta dependências que contas separadas manteriam isoladas.
A B2PRIME conta UNIFIED coloca spot de cripto, futuros perpétuos de cripto e CFDs tradicionais sob um único saldo, com um pool de garantias que sustenta os três. Pools de margem cruzada comuns agrupam garantias dentro de uma única classe de ativos. Esta estrutura aplica o mesmo agrupamento aos três simultaneamente. O capital move-se para onde é necessário sem transferências, enquanto a conta se torna mais sensível à forma como os valores das garantias, as correlações e os termos específicos da entidade se comportam em conjunto.
Um saldo único reduz o capital ocioso e as transferências manuais. Várias contas mantêm uma falha localizada, ao custo de eficiência e atenção.
Construindo uma Estrutura de Risco em Cripto com a Qual Você Realmente Pode Operar
A análise de risco em cripto exige quatro partes simultâneas: a mecânica de liquidação e financiamento, a arquitetura de conta escolhida pelo trader, as regras de governança sob as quais a conta opera e a disciplina para segui-las durante a sessão. Uma posição bem dimensionada ainda falha se ninguém monitorar o financiamento por uma semana, e um trader disciplinado ainda pode ser surpreendido por um modo de margem que nunca examinou.
As regras tornam-se utilizáveis assim que são escritas, revisadas após as operações e atualizadas quando as condições mudam. Traders que analisam como a liquidação, o financiamento e o modo de margem interagem tendem a chegar à mesma conclusão. Um único lugar para observar a exposição de margem cruzada é melhor do que reconstruí-la enquanto o mercado se move.
[[aa-cta]]
Veja Como Funciona o Risco de Margem Cruzada na Prática
Um saldo único para spot, futuros perpétuos e CFDs, com o modo de margem e os termos de financiamento publicados por entidade.
CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. Você deve considerar se compreende como os CFDs funcionam e se pode arcar com o alto risco de perder seu dinheiro. CFDs de cripto acarretam riscos adicionais devido à alta volatilidade dos ativos subjacentes. Posições alavancadas em cripto podem ser liquidadas integralmente, e as perdas podem exceder o valor inicialmente depositado.
Este conteúdo tem fins meramente informativos e educacionais e não constitui aconselhamento de investimento ou recomendação pessoal. B2PRIME é um nome comercial utilizado por várias entidades do grupo B2PRIME, incluindo a B2B Prime Services EU Ltd, que é autorizada e regulamentada pela Comissão de Valores Mobiliários de Chipre (CySEC), licença nº 370/18; a entidade que integra um cliente, os termos aplicáveis e os produtos disponíveis dependem do país de residência e da categoria do cliente. O desempenho passado não é indicativo de resultados futuros, e os exemplos práticos aqui apresentados são ilustrações simplificadas da mecânica, e não resultados esperados; os termos de margem, financiamento e alavancagem são indicativos e podem mudar, portanto, verifique os detalhes atuais antes de operar.
[[/a]]
[[aa-faq]]
Perguntas Frequentes sobre Gestão de Risco em Trading de Cripto
Como posso gerir o risco ao negociar criptoativos?
A gestão de risco na negociação de criptoativos significa tratar os riscos de mercado, liquidez, alavancagem, financiamento, contraparte, custódia, operacionais e jurisdicionais como um conjunto interligado. Na prática, isso significa saber como um motor de liquidação e cada modo de margem se comportam, acompanhar o financiamento ao longo de uma posição, dimensionar posições a partir de dados de risco definidos e manter a mesma disciplina quando uma sessão se torna volátil.
Como funcionam as cascatas de liquidação na negociação de criptoativos?
Uma cascata de liquidação ocorre quando o fechamento forçado de uma posição alavancada movimenta o mercado o suficiente para desencadear violações de margem de manutenção em contas posicionadas de forma semelhante, sendo que cada um desses fechamentos estende a sequência. A liquidez do livro de ofertas sustenta a cascata. As ordens forçadas consomem os níveis mais próximos e deslocam o preço de marcação para baixo. Posições que estavam confortáveis no preço de marcação anterior ultrapassam o seu limite no novo. Isso ocorre em ambas as direções, através de posições compradas durante uma queda e através de posições vendidas num aperto durante uma subida.
Como as taxas de financiamento afetam uma posição de futuros perpétuos de vários dias?
O financiamento é um pagamento recorrente trocado entre detentores de posições compradas e vendidas de um contrato de futuros perpétuos em intervalos definidos, acumulando-se a cada intervalo em que a posição permanece aberta. Não se aplica o cálculo de juros compostos, mas os pagamentos somam-se ao longo de uma detenção de vários dias, alterando tanto o custo real da posição quanto a sua distância até à liquidação. Vale a pena verificar o intervalo de financiamento, o histórico de taxas e o método de cálculo de uma plataforma antes de manter uma posição durante vários intervalos.
Qual é a diferença entre margem cruzada e margem isolada?
A margem cruzada agrupa garantias em todas as posições abertas numa conta, onde uma perda numa posição pode recorrer ao capital que suporta as outras. A margem isolada atribui um montante fixo a uma única posição, contendo as suas perdas, mas liquidando-a mais cedo, sem acesso ao restante da conta. Qual modo é melhor depende de o negociador preferir limitar uma perda única ou manter a capacidade de permanência partilhando a exposição.
Por que é arriscado negociar com um fornecedor de criptoativos não regulamentado?
Um fornecedor não regulamentado ou pouco regulamentado não está vinculado às regras da entidade licenciadora sobre segregação de ativos de clientes, divulgação de margens, tratamento de disputas ou tratamento de perdas em cenários de incumprimento. Portanto, um negociador tem materialmente menos recursos se a plataforma falhar, restringir levantamentos ou aplicar incorretamente as regras de margem. Verificar a entidade legal regulamentada exata, a sua autoridade de licenciamento e a sua documentação publicada sobre margens e riscos é uma parte prática da diligência devida da contraparte antes de comprometer capital em qualquer posição de criptoativos alavancada.
[[/a]]
Fale com os Nossos Especialistas
A nossa equipa está preparada para fornecer soluções perfeitamente adaptadas às suas necessidades. Vamos explorar as suas opções e discutir como podemos apoiar os seus objetivos.