Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Apenas para fins educacionais, não constitui aconselhamento de investimento.
Uma ordem de EUR/USD é executada três décimos de um pip acima do preço na tela. A diferença foi causada por um mercado em movimento, liquidez limitada ou pelo processamento de ordens da corretora? A execução por si só não responde a essa pergunta. O carimbo de data/hora e a política de execução da corretora fornecem um ponto de partida.
Avaliar a execução institucional no trading de varejo significa conectar esses registros à rota que uma ordem percorre. Este guia explica os padrões regulatórios por trás dessa avaliação, examina o roteamento e o "last look" antes de aplicar uma lista de verificação de evidências à conta RAW da B2PRIME.
[[aa-key-takeaways]]
Principais pontos
A execução de nível institucional descreve o processamento de ordens. Bancos e indivíduos podem usar modelos de execução diferentes, independentemente de sua categoria de participante.
As regras de "best execution" da UE e do Reino Unido consideram vários fatores, sendo a consideração total fundamental para clientes de varejo. A estrutura de valores mobiliários da FINRA tem seu próprio escopo.
Um rótulo de ECN ou STP precisa de divulgações de execução que o sustentem, incluindo o papel da contraparte e qualquer revisão de "last look".
Uma comparação útil entre corretoras combina custos realizados com dados de execução e rejeição coletados sob condições comparáveis.
A infraestrutura de execução não pode eliminar o risco de mercado. O trading de CFDs alavancados pode amplificar tanto ganhos quanto perdas.
[[/a]]
Execução Institucional vs. Trading de Varejo: Por que a antiga divisão diminuiu
Traders institucionais atuam em nome de organizações como bancos, fundos de hedge e gestores de ativos, muitas vezes lidando com grandes ordens ou capital agrupado. Traders de varejo geralmente investem seu próprio dinheiro por meio de contas pessoais. O tamanho da ordem influencia o acesso e o poder de negociação, mas não determina todos os recursos da infraestrutura de execução disponível.
A agregação eletrônica permite que uma corretora voltada ao varejo combine liquidez de vários provedores. Um cliente individual pode, portanto, receber preços agregados de vários provedores de liquidez sem estabelecer um relacionamento bancário direto. O acesso ainda depende dos arranjos da corretora, dos instrumentos disponíveis e dos termos da conta.
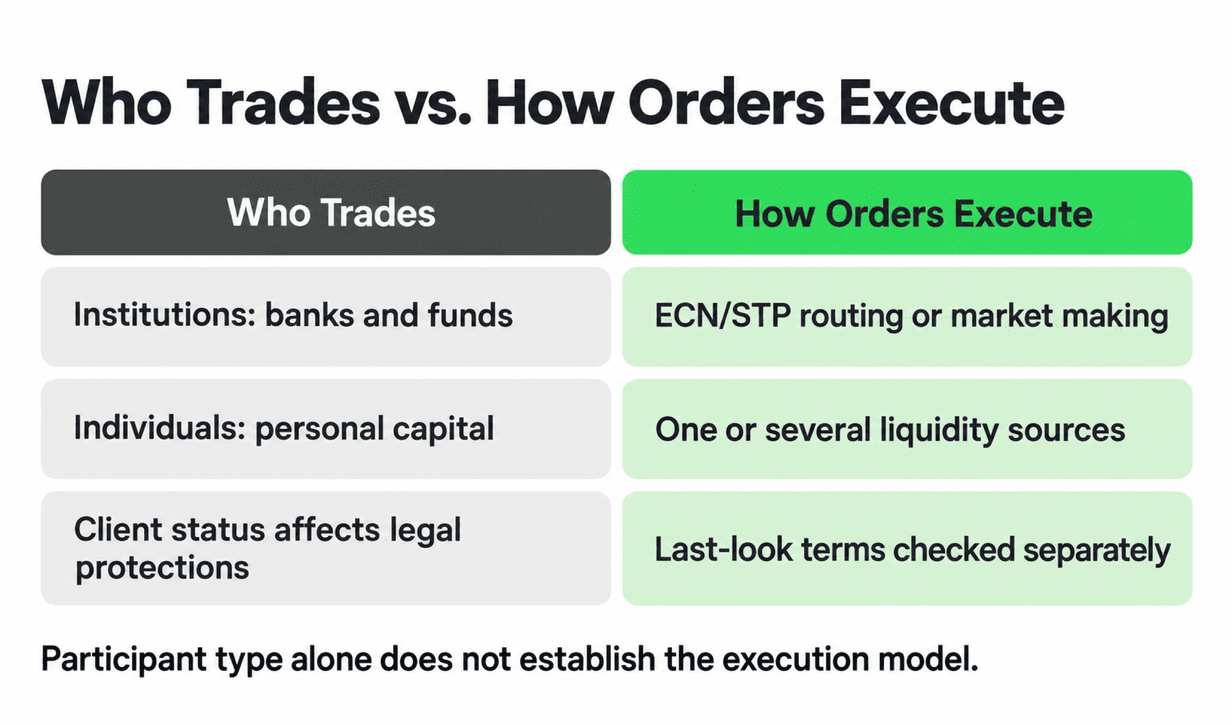
Quem negocia vs. Como as negociações são executadas
A identidade do participante responde cujo capital está sendo negociado. A execução descreve quem cota um preço, quem aceita a negociação e como a corretora lida com a solicitação. A classificação legal do cliente é uma questão à parte, com consequências para as proteções devidas ao cliente.
Uma instituição financeira pode negociar com um formador de mercado (market maker). Um indivíduo pode usar uma corretora que roteia ordens externamente. A classificação de varejo, por si só, não proíbe o acesso a preços agregados ou ferramentas de execução profissional, embora não crie um direito a eles.
O que significa "Best Execution" sob as regras do MiFID II, FCA e FINRA
A "best execution" é uma obrigação apoiada por políticas documentadas e monitoramento. Uma execução rápida ou um spread estreito são apenas parte das evidências. As regras aplicáveis dependem da empresa, do instrumento e da categoria do cliente.
União Europeia: O Artigo 27 do MiFID II exige que as empresas de investimento tomem todas as medidas suficientes para obter o melhor resultado possívelFatores relevantes incluem preço e custos, juntamente com velocidade, execução e probabilidade de liquidação, tamanho e características da ordem.
Reino Unido: COBS 11.2A estabelece as disposições da FCA sobre a melhor execução no âmbito da MiFID. Para ordens de clientes de retalho, o preço global e os encargos relacionados com a execução são fundamentais para a consideração total.
Estados Unidos: A Regra 5310 da FINRA exige que as empresas membros apliquem diligência razoável ao procurar o mercado para o título de um cliente. Os seus fatores incluem condições de mercado, tamanho e tipo de transação, mercados consultados, acesso a cotações e termos da ordem.
Estes quadros têm diferentes alcances legais. A licença de um corretor numa jurisdição não faz com que as regras de outra jurisdição se apliquem à conta. Ao abrigo do quadro de categorização de clientes da FCA no COBS 3, o estatuto de retalho ou profissional também afeta as proteções de conduta.
Comparação de Preço, Custo e Execução Concluída
Para uma ordem de retalho ao abrigo das disposições da UE ou do Reino Unido, a consideração total combina o preço do instrumento com os custos relacionados com a execução. A velocidade e a probabilidade de execução permanecem relevantes, particularmente quando um preço não está disponível para o tamanho exigido. Um spread cotado não pode estabelecer esse resultado global.
Considere uma compra ilustrativa de um lote padrão de EUR/USD, com uma conta em USD e um ask exibido de 1,10000. Uma execução a 1,10004 é 0,4 pip pior. A 10 $ por pip para essa posição, o slippage de entrada custa 4 $.
Adicionar uma comissão de entrada ilustrativa de 2,50 $ eleva a diferença em relação ao ask exibido para 6,50 $. A comissão de saída e o financiamento são excluídos. Como o benchmark já é o ask, adicionar o spread bid-ask total novamente contaria em duplicado parte do custo.
Mecânica de Execução por Trás da Execução
A rota de um corretor determina a quais preços uma ordem pode chegar e qual contraparte decide se a aceita. O volume disponível a esses preços limita quanto pode ser executado. As regras de rejeição determinam o que acontece quando um preço cotado não pode ser honrado.
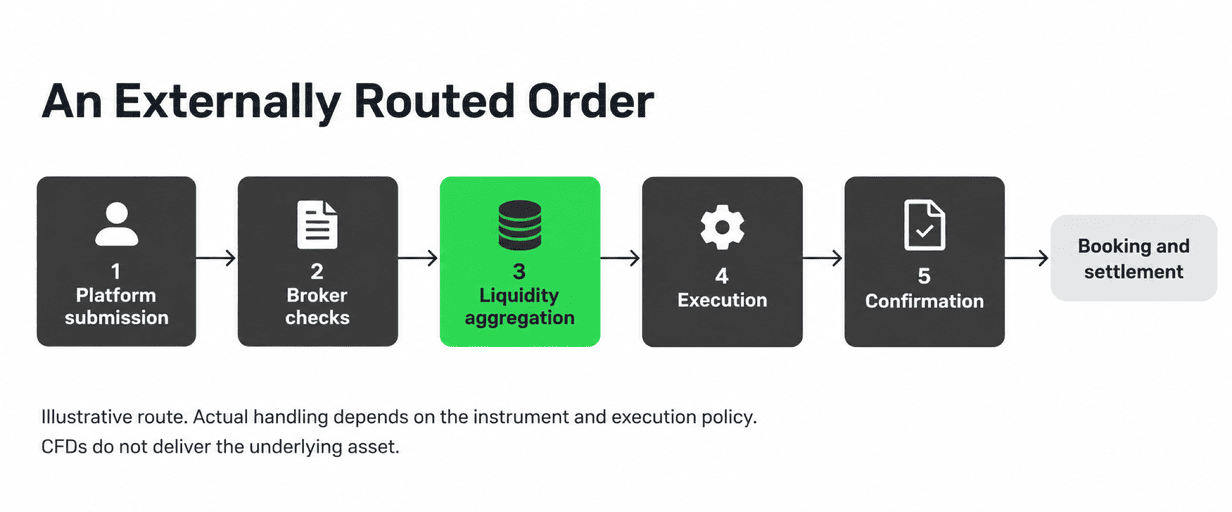
Para uma ordem encaminhada externamente, o caminho pode ir desde a submissão na plataforma através de verificações do corretor até à agregação de liquidez, execução e confirmação. Uma ponte de liquidez conecta a plataforma a esses provedores externos. A reserva e liquidação subsequentes dependem do instrumento, sendo os CFDs liquidados nos termos do seu contrato sem a entrega do ativo subjacente.
Rótulos de ECN e STP versus Evidências de Contraparte
Os modelos de ECN e STP descrevem diferentes formas de processamento eletrônico de ordens, enquanto um formador de mercado pode atuar como principal e executar uma ordem internamente. Independentemente da rota aplicada, os incentivos da contraparte exigem gestão e transparência.
Portanto, uma avaliação começa pela política de execução. Ela deve identificar o papel da empresa como contraparte e explicar sua escolha de locais ou provedores de execução. Os termos de rejeição precisam de uma verificação separada, pois um rótulo de roteamento eletrônico, por si só, não estabelece uma política de "no-last-look" (sem última olhada).
Pagamento por Fluxo de Ordens e Acesso Direto ao Mercado
O pagamento por fluxo de ordens envolve uma compensação relacionada ao direcionamento de ordens de clientes para um destino de execução. Essa compensação pode criar um incentivo para favorecer uma rota por motivos que vão além do resultado da execução para o cliente.
O acesso direto ao mercado descreve como uma ordem chega a um local de negociação. Ele não estabelece, por si só, a ausência de taxas ou conflitos. Se um pagamento por fluxo de ordens é permitido, isso depende da jurisdição e do instrumento; portanto, as divulgações relevantes devem ser avaliadas para a conta específica.
Precificação de "Last-Look" e seus Custos Possíveis
Um provedor de liquidez que utiliza "last look" tem uma janela final para aceitar ou rejeitar uma solicitação de negociação em relação à sua cotação. O FX Global Code exige a divulgação dessa janela e de seu propósito. O Código é uma orientação voluntária para o mercado de câmbio (FX) de atacado, complementando a regulamentação aplicável.
Em um exemplo hipotético de EUR/USD, uma solicitação de compra a 1,10000 é rejeitada. O trader então aceita uma nova cotação a 1,10003. A negociação concluída é 0,3 pip pior do que a solicitação inicial, mas essa diferença não é uma taxa universal de "last-look".
A rejeição pode expor um trader a um maior movimento de preços enquanto busca outra execução. Esse movimento pode ser favorável ou adverso. O "slippage" mede a diferença de preço em relação a um benchmark escolhido, enquanto o "implementation shortfall" também pode capturar taxas e o custo de oportunidade de ordens não executadas.
Agregação Prime-of-Prime e Profundidade do Livro de Ofertas
Um provedor "prime-of-prime" oferece aos corretores acesso à liquidez de múltiplas fontes. A agregação combina suas cotações e volumes disponíveis. Conexões com provedores de liquidez de nível 1, quando aplicável, podem ampliar o conjunto de preços que um corretor pode utilizar, sujeito aos seus acordos de crédito e execução.
O melhor preço exibido pode cobrir apenas parte de uma ordem. Qualquer volume restante pode ser executado em níveis de preço posteriores, alterando o preço médio obtido. A profundidade de mercado exibida profundidade de mercado é, portanto, uma evidência útil, embora a liquidez disponível possa mudar antes da execução.
[[aa-cta]]
Revisar os Termos de Execução da Conta RAW
Os detalhes da conta RAW da B2PRIME fornecem uma base para comparar o acesso à plataforma e os custos de comissão divulgados.
Uma lista de verificação para avaliação de corretoras baseada em evidências
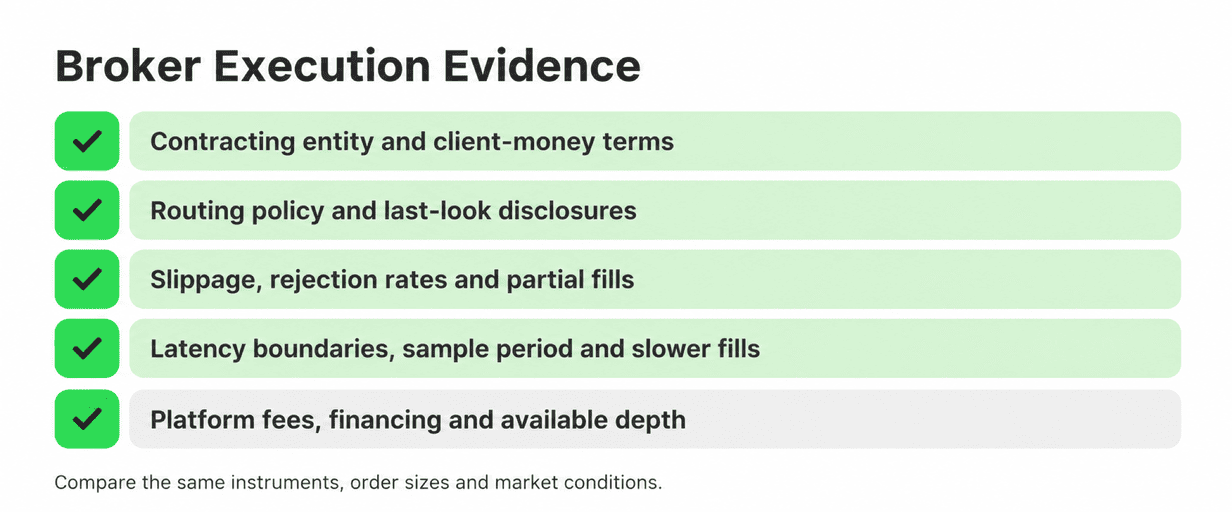
Uma comparação de corretoras torna-se mais útil quando cada afirmação possui um documento ou registro de negociação correspondente. O mesmo período de comparação e os mesmos tamanhos de ordem devem ser usados sempre que possível.
Conta e fundos: entidade contratante, licença, acordos sobre o dinheiro do cliente e procedimento de reclamações.
Roteamento: política de execução, papel da contraparte, locais disponíveis e termos de "last-look".
Resultados: slippage positivo e negativo, taxas de rejeição e execuções parciais.
Velocidade: limites de medição, período de amostragem, latência típica e resultados mais lentos.
Custos e profundidade: taxas específicas da plataforma, encargos de financiamento e volume disponível nos preços relevantes.
Um conjunto de negociações concluídas pode revelar padrões que uma média oculta. Por exemplo, um preço médio de execução semelhante pode acompanhar taxas de rejeição muito diferentes. Ordens não executadas devem fazer parte da avaliação, pois seu custo desaparece de um conjunto de dados que contém apenas execuções bem-sucedidas.
Cobertura Regulatória e Fundos de Clientes
Da B2PRIME entidades reguladas incluem a B2B Prime Services EU Ltd, regulada pela CySEC no Chipre, e entidades reguladas separadamente pela DFSA no Dubai e pela FSCA na África do Sul. O grupo inclui também entidades reguladas pela FSC nas Maurícias, pela FSA nas Seychelles e pela SCB nas Bahamas.
A entidade contratante determina as regras aplicáveis. A elegibilidade e as proteções do cliente diferem, incluindo quaisquer acordos de compensação. Uma lista de licenças de todo o grupo não estabelece as proteções para uma conta específica.
A segregação do dinheiro do cliente significa manter os fundos dos clientes separados dos fundos próprios da empresa. O contrato de cliente aplicável e as divulgações da entidade estabelecem os acordos reais e as suas limitações. A segregação não elimina todos os riscos bancários ou de contraparte.
Custos Transparentes e Velocidade Verificável
Uma análise de custos inclui o spread e as comissões, além do financiamento, quando aplicável. O slippage e o efeito de ordens rejeitadas necessitam de um referencial explícito. O impacto no mercado descreve o movimento de preços causado pela execução de volumes, pelo que pode já estar refletido no slippage medido.
Estes componentes não devem ser somados mecanicamente quando se sobrepõem. Uma análise consistente dos custos de transação indica primeiro o referencial e, em seguida, contabiliza cada encargo ou efeito de preço uma única vez.
Um valor de latência também necessita de pontos de início e fim definidos. A transmissão da plataforma para a corretora, o processamento do servidor e a execução concluída medem intervalos diferentes. Um período de amostragem declarado e a distribuição de execuções mais lentas tornam uma média mais útil para comparação.
Como a B2PRIME leva a infraestrutura institucional para a conta RAW
Da B2PRIME lançamento para retalho permitiu à Empresa estender a sua infraestrutura já desenvolvida para clientes de liquidez B2B a contas financiadas individualmente. O acesso à conta RAW combina preços baseados em comissões com uma escolha entre duas opções, cTrader e B2TRADER. A estrutura de conta publicada não tem depósito mínimo, embora a abertura e a negociação permaneçam sujeitas a elegibilidade e requisitos de conta.
Essas funcionalidades podem ser verificadas com base na mesma estrutura de evidências utilizada para outra corretora. A negociação de CFDs com alavancagem ainda acarreta um alto risco de perda, bem como o potencial de ganhos. Taxas mais baixas, por si só, não tornam uma estratégia de negociação lucrativa.
Preços RAW e uma Comparação Ilustrativa de Comissões
Conforme verificado em 23 de outubro de 2026, a comissão publicada pela B2PRIME para FX/CFD RAW é de $2,50 por lote por lado na B2TRADER e TradingView, e $2,90 na cTrader. Para um lote padrão de EUR/USD, essas taxas implicam comissões de ida e volta de $5,00 e $5,80, respectivamente. Esses valores excluem spreads e financiamento; a disponibilidade do produto e os termos aplicáveis dependem da entidade prestadora de serviços.
Usar uma taxa de comparação ilustrativa de $3,50 por lado resulta em uma comissão de ida e volta de $7,00. Em relação ao exemplo de $5,00 da B2TRADER/TradingView, a diferença é de $2,00 por uma operação de ida e volta de um lote. Esta é uma taxa de comparação selecionada, não um padrão de mercado verificado.
Em 100 dessas operações de ida e volta por mês, a diferença hipotética apenas em comissões é de $200 mensais. Manter esse volume e ambas as taxas constantes por 12 meses resulta em $2.400. Spreads e financiamento são excluídos, portanto, o cálculo não estabelece uma vantagem de custo geral. Os termos atuais da plataforma, do instrumento e da entidade exigem verificação.
CFDs são instrumentos complexos que acarretam um alto risco de perdas rápidas devido à alavancagem. A diferença na comissão altera os custos, enquanto tanto os ganhos quanto as perdas potenciais permanecem sujeitos aos movimentos do mercado.
Plataformas Familiares com Termos de Conta Distintos
A conta RAW suporta cTrader e B2TRADER com integração com TradingView. O TradingView conecta-se à B2TRADER para execução baseada em gráficos. Escolher uma interface também significa verificar as taxas e os instrumentos disponíveis por meio dessa via.
A disponibilidade da plataforma não estabelece funcionalidade idêntica em todas as contas. Exibições de profundidade de mercado e permissões de API exigem confirmação para a plataforma e a conta em questão. Nem uma interface nem um rótulo de conta substituem a política de execução.
Avaliando uma Conta RAW por Meio de Resultados Verificáveis
A comparação útil conecta a entidade contratante aos custos da conta e, em seguida, compara esses custos com ordens concluídas e rejeitadas. As divulgações de roteamento explicam como a corretora lida com as solicitações por trás desses resultados.
A conta RAW da B2PRIME fornece termos de plataforma e preços publicados para essa avaliação. Analisá-los juntamente com a política de execução aplicável oferece uma base para comparação. A infraestrutura de execução não pode eliminar o risco de mercado nem garantir resultados favoráveis.
[[aa-cta]]
Avalie a Conta RAW da B2PRIME
Analise as plataformas disponíveis e a estrutura de comissões juntamente com os termos da entidade que detém a conta.
Os CFDs são instrumentos complexos e apresentam um elevado risco de perda rápida de dinheiro devido ao efeito de alavancagem. Deve considerar se compreende como funcionam os CFDs e se pode permitir-se correr o elevado risco de perder o seu dinheiro.
Este conteúdo tem fins meramente informativos e educativos e não constitui aconselhamento de investimento ou recomendação pessoal. A B2PRIME (B2B Prime Services EU Ltd) é autorizada e regulada pela Comissão de Valores Mobiliários de Chipre (CySEC), licença n.º 370/18.
[[/a]]
[[aa-faq]]
Perguntas frequentes sobre execução institucional no trading de retalho
Qual é a diferença entre trading institucional e execução de nível institucional?
O trading institucional descreve a atividade de organizações como bancos ou gestores de ativos. A execução de nível institucional descreve a infraestrutura e o processamento de ordens. Um indivíduo pode aceder a parte dessa infraestrutura através de uma corretora, sujeito aos termos da conta.
Como difere a execução institucional da execução de uma corretora de retalho padrão?
Podem surgir diferenças no acesso à liquidez, na transparência do encaminhamento e nas práticas de rejeição, independentemente da categoria de participante do cliente. Como essa categoria não consegue determinar como uma ordem foi processada, a política da corretora e as execuções observadas fornecem as evidências para comparação.
O que significa a melhor execução para traders de retalho?
As regras aplicáveis exigem que uma empresa procure o resultado de execução global prescrito, tendo em conta os fatores relevantes. Nos quadros de retalho da UE e do Reino Unido, o preço acrescido dos custos relacionados com a execução é fundamental. A obrigação precisa depende da jurisdição e da classificação da conta.
Como é que o "last look" afeta a qualidade da execução?
Um fornecedor de liquidez pode aceitar ou rejeitar um pedido durante a sua janela de revisão divulgada. Após uma rejeição, obter outra execução pode expor o trader a uma alteração de preço. A remoção do "last look" elimina esse passo de revisão, embora o slippage continue a ser possível.
O que devem os traders ativos verificar antes de escolher uma conta RAW?
A entidade contratante, a política de encaminhamento e os custos de execução realizados são verificações centrais. As taxas RAW publicadas pela B2PRIME começam em 2,50 $ por lote por lado no B2TRADER/TradingView, em comparação com 2,90 $ no cTrader, conforme verificado a 23 de outubro de 2026. Custos mais baixos não garantem resultados lucrativos, e o trading de CFDs com alavancagem pode amplificar tanto os ganhos como as perdas.
[[/a]]
Fale com os Nossos Especialistas
A nossa equipa está preparada para fornecer soluções perfeitamente adaptadas às suas necessidades. Vamos explorar as suas opções e discutir como podemos apoiar os seus objetivos.