Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Solo para fines educativos, no constituye asesoramiento de inversión.
Operar con criptomonedas mediante apalancamiento implica que la plataforma puede cerrar una posición sin previo aviso. Esto ocurre cuando el capital de la cuenta cae por debajo del margen de mantenimiento, un límite mínimo establecido que todo contrato requiere para permanecer abierto.
La gestión de riesgos opera en el margen existente entre ese límite y una caída ordinaria, la cual se reduce en cada intervalo debido a la financiación. En la liquidación de ocho horas que utilizan la mayoría de los contratos perpetuos, una posición de 100.000 $ al 0,01 % paga alrededor de 30 $ al día, independientemente de si el precio se mueve o no.
Este artículo analiza el motor de liquidación, la financiación acumulada y el modo de margen que determina hasta dónde puede llegar una pérdida individual.
[[aa-key-takeaways]]
Puntos clave
Los modelos tradicionales de riesgo de mercado pueden subestimar la agrupación de volatilidad, la escasa liquidez del libro de órdenes y la exposición a contrapartes. La gestión de riesgos en el trading de criptomonedas requiere controles diseñados específicamente para estos tres factores.
Una cascada de liquidación es un proceso mecánico. Los cierres forzosos pueden afectar a libros de órdenes ya de por sí poco profundos, lo que puede desencadenar nuevas liquidaciones en la misma dirección.
Los pagos de financiación en futuros perpetuos se acumulan en cada intervalo y pueden alterar significativamente el capital de la cuenta durante una posición mantenida varios días; un coste que debe considerarse junto con el diferencial y las comisiones.
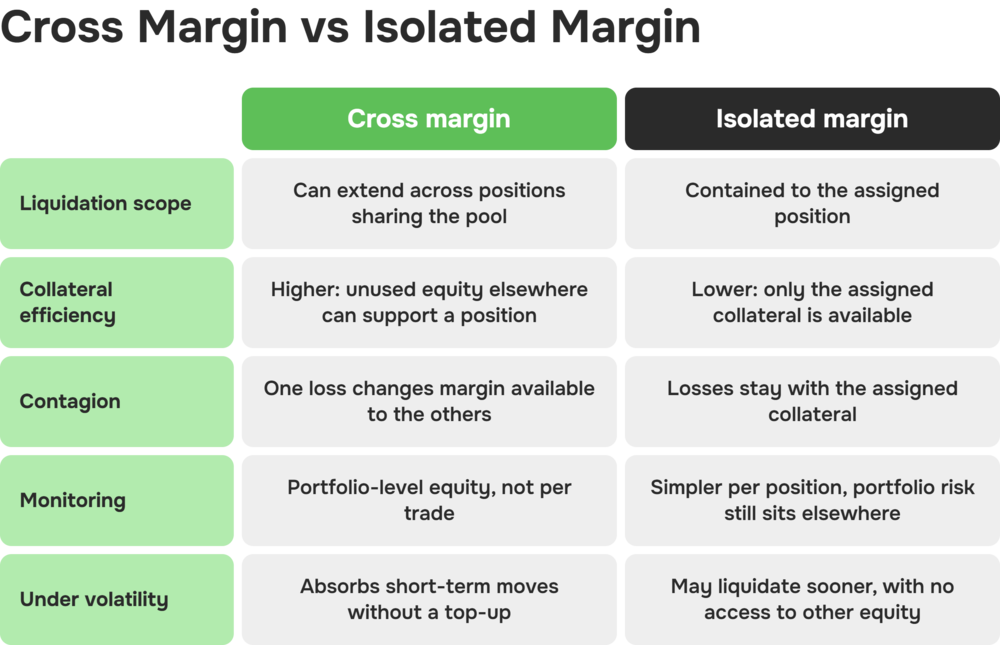
El margen cruzado agrupa las garantías entre posiciones, mientras que el margen aislado limita la exposición a una sola posición. El intercambio consiste en una mayor capacidad de liquidación a cambio de una mejor eficiencia del capital.
El tamaño de las posiciones, una política escrita de reducción de pérdidas y las normas de margen específicas de cada jurisdicción convierten estos controles en una práctica diaria.
[[/a]]
[[aa-cta]]
Una cuenta, muchos factores de riesgo en movimiento
Descubra cómo interactúan el margen cruzado, la financiación y la liquidación cuando la exposición a activos al contado (spot), futuros perpetuos y CFD se gestiona bajo un mismo saldo.
Por qué el trading de criptomonedas necesita un marco de riesgo nativo
Al compartir cierto comportamiento estadístico con los mercados tradicionales, las criptomonedas invitan al trader a tratar el riesgo en activos digitales como un riesgo de renta variable, pero con la volatilidad al máximo. La diferencia no es solo de grado.
Estos mercados operan las 24 horas del día, los 7 días de la semana, concentran la volatilidad en ráfagas intensas y dependen de contratos perpetuos financiados continuamente. Estas tres características rompen las suposiciones detrás de una distribución única o una ventana de análisis corta, y lo hacen precisamente en los escenarios extremos que determinan si una cuenta sobrevive.
Por lo tanto, las pruebas de estrés y el análisis de escenarios sustituyen a un único resultado esperado. El margen de mantenimiento, la acumulación de financiación, el valor de la garantía, la fiabilidad de la plataforma y quién está supervisando la pantalla cuentan como riesgos. Un motor de liquidación y un reloj de financiación solo actúan sobre la exposición apalancada.
Mapeo de las capas de riesgo fundamentales en los mercados de criptomonedas
El riesgo en el trading de criptomonedas no se presenta en una sola categoría. Funciona por capas, donde un impacto en una capa se traslada a la siguiente. Cada capa inferior ofrece señales que indican su movimiento.
Dato rápido: un modelo tradicional de valor en riesgo (VaR) calibrado en mercados más tranquilos puede subestimar el riesgo de cola en las criptomonedas, ya que las series de precios de estos activos presentan colas más pesadas y una agrupación de volatilidad más persistente que los puntos de referencia sobre los que se construyeron dichos modelos.
Agrupación de volatilidad, liquidez escasa y exposición a contrapartes
La volatilidad del mercado no se distribuye de manera uniforme a lo largo del tiempo. Se agrupa, de modo que cada gran oscilación de precios aumenta la probabilidad de que otra ocurra poco después. Los libros de órdenes se reducen bajo el mismo estrés, lo que aumenta el deslizamiento y deja una salida que podría no estar disponible a ningún precio.
El riesgo de contraparte se divide según el tipo de plataforma. En una centralizada, reside en la entidad legal, su licencia y su resiliencia operativa. En un protocolo descentralizado, el mismo riesgo recae en los creadores de mercado automatizados, los oráculos y el código de los contratos inteligentes. En cualquier caso, la entidad contratante del proveedor, sus prácticas de segregación de activos y su historial de incidentes deben formar parte de la evaluación de riesgos antes de invertir capital, junto con el riesgo de liquidez de la propia plataforma.
Diversificación de la exposición entre monedas y estructuras de cuenta
Mantener BTC, ETH y un puñado de tokens más pequeños parece una diversificación de cartera hasta que las correlaciones aumentan durante un movimiento general del mercado y esas posiciones separadas comienzan a moverse juntas como una sola. Una visión más completa de la concentración abarca el activo, la plataforma, el tipo de garantía, la estrategia y la entidad contratante; cualquiera de estos factores puede hacer caer varias posiciones a la vez cuando están saturadas. La garantía compartida reconecta exposiciones que un operador creía separadas. El margen cruzado hace exactamente eso, por diseño.
Cómo se desarrollan las cascadas de liquidación en posiciones apalancadas
Una liquidación es un cierre automatizado que la plataforma ejecuta bajo sus propias reglas publicadas. Un operador puede mover o cancelar una orden de stop-loss a voluntad, pero no una liquidación. Una cascada surge cuando suficientes de estos cierres mueven el mercado en contra de los operadores que mantienen posiciones similares, lo que desencadena sus liquidaciones y extiende la secuencia.
La mecánica de una liquidación forzosa
El capital de una cuenta en una posición apalancada es, en términos generales, la garantía más las ganancias o pérdidas no realizadas, menos las comisiones y la financiación acumulada. La liquidación suele comenzar una vez que ese capital incumple el requisito de margen de mantenimiento de la plataforma. A partir de ahí, el motor de liquidación cierra parte o la totalidad de la posición al precio que el libro de órdenes actual pueda soportar. El precio de marca, las reglas de liquidación parcial y el nivel de margen de mantenimiento varían según el proveedor y la jurisdicción.
De una liquidación a la siguiente
Una vez que el motor de liquidación envía órdenes de venta forzosa al mercado, esas órdenes consumen las ofertas disponibles, el deslizamiento aumenta y el precio de marca cae. Un precio de marca más bajo puede ser suficiente para empujar al siguiente conjunto de posiciones largas apalancadas a su propio incumplimiento del margen de mantenimiento.
La profundidad del libro de órdenes determina hasta dónde llega la secuencia. La venta forzosa toma primero las ofertas más cercanas, dejando que cada liquidación posterior llegue más lejos en el libro y se ejecute a un precio peor que la anterior. Así es como un solo detonante se convierte en una reacción en cadena entre cuentas que nunca operaron entre sí. Durante un repunte brusco, el mismo mecanismo funciona al alza, cerrando posiciones cortas en un estrangulamiento.
Costos de financiación durante una tenencia de varios días
La financiación es un pago recurrente intercambiado directamente entre los titulares de posiciones largas y cortas de un contrato de futuros perpetuos, diseñado para mantener el precio del perpetuo alineado con el precio al contado subyacente. Una tasa puede ser positiva (normalmente los largos pagan a los cortos) o negativa (los cortos pagan a los largos), y se publica en la mayoría de las plataformas tanto como una cifra actual o realizada como una predicción para el siguiente intervalo.
Qué hace el mecanismo de tasa de financiación
Debido a que los futuros perpetuos no tienen fecha de vencimiento, la financiación sustituye a la convergencia de precios que un contrato de futuros con fecha obtiene automáticamente a medida que se acerca a la liquidación. El tiempo del intervalo (ocho horas en la mayoría de las plataformas, aunque no en todas), el nocional de referencia, los límites de tasa y la fórmula exacta varían según la plataforma y vale la pena consultarlos en las especificaciones del contrato antes de mantener la posición durante varios intervalos.
Cálculo de los costos acumulados durante una tenencia de varios días
La financiación acumulada es la suma de un pago por intervalo, cada uno calculado como el nocional de la posición en ese momento multiplicado por la tasa vigente en ese instante. Dado que tanto el nocional como la tasa pueden cambiar entre intervalos, no se aplica el interés compuesto.
Una ilustración hipotética ayuda a dimensionarlo. Una posición nocional de 100.000 $ mantenida durante nueve intervalos de ocho horas a una tasa constante del 0,01 % por intervalo acumula unos 90 $ de financiación (100.000 × 0,0001 × 9), antes de comisiones, cambios de tasa o movimientos de precios. En el caso más leve, tres días a una tasa que nunca cambia, la aritmética sigue reflejándose como un costo.
Mantener una posición durante varios días cuesta más de lo que sugiere el diferencial de entrada, y la brecha se amplía con cada intervalo que la posición permanece abierta. Por lo tanto, un análisis de sensibilidad basado en tasas plausibles le dice a un operador mucho más que cualquier lectura aislada.
Margen cruzado frente a margen aislado: una decisión de riesgo a nivel de cartera
El modo de margen que selecciona un operador determina hasta dónde puede llegar una pérdida dentro de una cuenta. El margen cruzado agrupa la garantía disponible en todas las posiciones abiertas, mientras que el margen aislado separa una cantidad fija para una sola posición. El mismo movimiento del mercado produce entonces una secuencia de llamadas de margen diferente en cada caso. Qué modo es el adecuado depende de cómo quiera el operador que interactúe la exposición en toda su cartera.
El margen cruzado comparte la exposición entre posiciones
Con el margen cruzado, una posición perdedora recurre al mismo fondo de capital que respalda a todas las demás posiciones abiertas, donde sus pérdidas pueden alterar las condiciones de liquidación de posiciones que parecen no estar relacionadas en un gráfico. Una oscilación amplia del mercado empuja a varias de esas posiciones en la misma dirección a la vez.
En un fondo compartido por tres posiciones hipotéticas, la primera en superar su umbral de margen de mantenimiento desplaza el capital que respalda a las otras dos en el mismo instante, aunque no haya ocurrido nada en sus respectivos mercados.
El margen aislado limita las pérdidas a una sola posición
El margen aislado asigna una cantidad definida de garantía a una sola posición, lo que limita el alcance de las pérdidas de dicha posición. Ese mismo límite funciona en sentido contrario una vez que el mercado se mueve. Al no poder acceder al capital depositado en otras partes de la cuenta, una posición aislada se cierra a un precio anterior al que lo haría con un margen cruzado.
Contener una pérdida también deja al resto de la cartera donde estaba. Las exposiciones correlacionadas en otras posiciones aisladas, un fallo a nivel de plataforma y el trabajo manual de reasignar garantías entre ellas son riesgos que un modo de margen no resuelve.
Dimensionamiento de posiciones y disciplina de riesgo por operación
Los parámetros de riesgo definidos determinan el tamaño de la posición, el paso que convierte una visión del mercado en exposición a nivel de cuenta. La confianza en una configuración o una racha ganadora reciente no decide nada. Esos parámetros son:
el capital de la cuenta y la parte del mismo que se puede arriesgar en una sola operación;
el precio de entrada y el nivel de invalidación que demuestra que la operación es errónea;
la distancia resultante hasta el stop, además de las comisiones esperadas y el posible deslizamiento;
el coste de financiación durante el periodo de mantenimiento previsto;
la correlación con otras posiciones abiertas y el modo de margen utilizado.
Dimensionamiento de operaciones y cálculo de riesgo-recompensa en relación con el capital de la cuenta
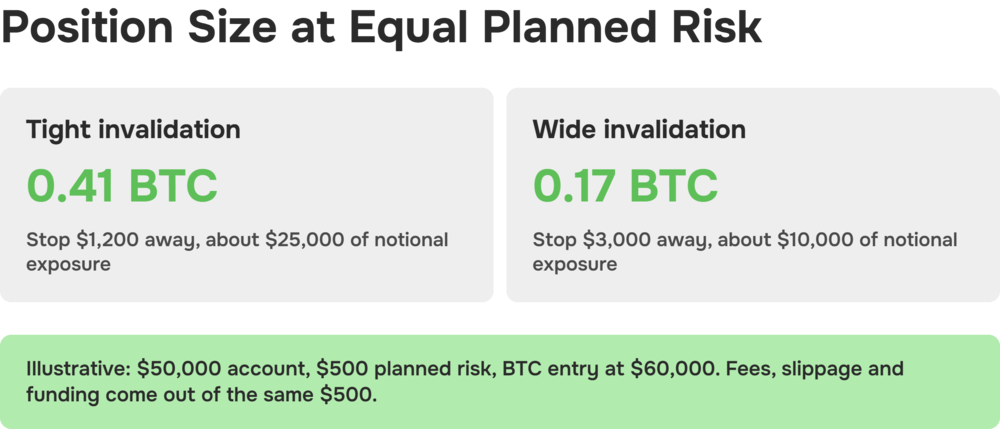
El riesgo de la posición comienza como la cantidad multiplicada por la distancia entre la entrada y el stop. A esto se suman las comisiones estimadas, el deslizamiento y la financiación esperada, antes de comparar el total con el capital de la cuenta. La relación riesgo-recompensa se deriva de la ubicación de las órdenes de toma de ganancias en relación con dicho stop.
Los dos casos siguientes mantienen constante el riesgo planificado para aislar una relación. Cuanto más amplio sea el stop, menor será la posición que cabe dentro del mismo presupuesto de riesgo. Tomemos una cuenta de 50.000 dólares, un riesgo planificado de 500 dólares en la operación y una entrada en 60.000 dólares en BTC.
Las comisiones, el deslizamiento y la financiación salen de los mismos 500 dólares, lo que deja una posición más pequeña de lo que sugiere cualquiera de los casos. Las cifras son ilustrativas con esos datos y no representan ninguna opinión sobre dónde cotiza el BTC.
Cómo las licencias y la jurisdicción determinan las normas de apalancamiento y margen
Los términos de margen no son un estándar global. Los establece la entidad legal específica a la que se incorpora un operador, elegida conjuntamente por la licencia regulatoria y la residencia del cliente. La residencia puede cambiar el límite máximo de apalancamiento disponible, las divulgaciones que debe realizar un bróker y a qué productos puede acceder un cliente.
Es por eso que los brókeres regulados realizan comprobaciones de incorporación para establecer la entidad aplicable antes de abrir una cuenta. Con qué entidad contrata un cliente es un riesgo regulatorio en sí mismo, ya que decide qué protecciones existen cuando algo sale mal y qué cambios regulatorios afectan a la cuenta.
El informe temático del FSB de octubre de 2025, resumido por el Financial Stability Institute del BIS, contabiliza 11 jurisdicciones con marcos de criptoactivos finalizados a agosto de 2025 frente a cinco que han hecho lo mismo para las stablecoins. Solo dos jurisdicciones, Bermudas y las Bahamas, regulan de forma integral las actividades de préstamo y endeudamiento que respaldan el apalancamiento en criptomonedas.
La cobertura del trading con margen es aún más limitada. Cuando esas actividades se sitúan fuera del perímetro regulatorio, dos operadores en diferentes países que utilizan la misma plataforma pueden enfrentarse a términos de margen, límites de apalancamiento y protecciones materialmente diferentes en caso de impago.
¿Por qué los brókeres regulados aplican diferentes requisitos de margen según la jurisdicción?
Las normas locales establecen el margen inicial, el margen de mantenimiento, los procedimientos de cierre, la segregación de activos, las divulgaciones requeridas y cómo se tratan las pérdidas si la empresa incumple. Por lo tanto, un bróker que presta servicios en varios mercados ofrece diferentes protecciones en cada uno de ellos.
Antes de operar, el paso práctico es confirmar la entidad contratante, su regulador y el calendario de margen actual en la documentación del producto de dicha entidad. Una página de marketing describe al grupo, mientras que la documentación de la entidad describe la cuenta que obtiene el cliente.
Disciplina conductual en mercados volátiles
Todos los controles técnicos anteriores fallan en el momento en que un operador los ignora bajo presión. Los mercados que nunca cierran, combinados con una volatilidad que llega en ráfagas, crean las condiciones para el trading emocional. Se manifiesta como ventas de pánico, trading por venganza, entradas por FOMO en un movimiento ya iniciado, un stop que se retira a medida que el precio se acerca a él o un coste de financiación que no se vigila durante días.
Un plan de trading escrito y una lista de verificación hacen que la disciplina sea la norma, de modo que las técnicas de mitigación de riesgos se conviertan en un hábito en lugar de en conjeturas durante la sesión. La lista de verificación cubre la tesis, el nivel de invalidación, el tamaño de la posición, el modo de margen, el calendario de financiación para la retención esperada, el estado del propio operador en la entrada y si cualquier desviación del plan es deliberada.
Registro de operaciones, establecimiento de límites de reducción (drawdown) y cómo evitar decisiones impulsadas por el pánico
Un diario de trading demuestra su valor cuando registra lo que una captura de pantalla no puede:
la tesis original y la garantía comprometida en ella;
cualquier incidente operativo en la cuenta, desde retiros fallidos hasta ataques de phishing dirigidos a sus credenciales;
el modo de margen utilizado y la financiación pagada durante el periodo de tenencia;
el deslizamiento en la ejecución y el movimiento adverso máximo antes de que la posición se recuperara o se cerrara;
cualquier desviación de las reglas, el estado mental al entrar y salir, y una breve revisión posterior.
Cada trader establece su propio límite de reducción (drawdown), definiendo la pérdida que detiene la operativa y cuánto dura la pausa. La cifra viable depende del capital de trading, los objetivos y la tolerancia al riesgo del trader. Ambos deben quedar por escrito de antemano, mientras una reducción aún no obliga a tomar la decisión.
Cómo aplica estos principios de riesgo una cuenta UNIFICADA
Centralizar la garantía y la exposición en una sola estructura de cuenta es un compromiso de riesgo antes que una cuestión de conveniencia. Ver cada posición frente a un saldo único hace posible el monitoreo a nivel de cartera, al tiempo que vincula dependencias que las cuentas separadas mantendrían aisladas.
B2PRIME's cuenta UNIFIED integra cripto al contado, futuros perpetuos de criptomonedas y CFD tradicionales bajo un mismo saldo, con un fondo común de garantía que respalda los tres. Los fondos de margen cruzado ordinarios agrupan garantías dentro de una única clase de activo. Esta estructura aplica la misma agrupación a los tres simultáneamente. El capital se desplaza donde se necesita sin necesidad de transferencias, mientras que la cuenta se vuelve más sensible al comportamiento conjunto de los valores de las garantías, las correlaciones y los términos específicos de cada entidad.
Un saldo único reduce el capital inactivo y las transferencias manuales. Varias cuentas mantienen los fallos de forma aislada a costa de la eficiencia y la atención.
Cómo crear un marco de riesgo cripto con el que realmente pueda operar
El análisis de riesgo en cripto requiere cuatro pilares simultáneos: la mecánica de liquidación y financiación, la arquitectura de cuenta elegida por el operador, las normas de gobernanza bajo las que opera dicha cuenta y la disciplina para seguirlas durante la sesión. Una posición bien dimensionada puede fracasar si nadie supervisa la financiación durante una semana, y un operador disciplinado puede verse atrapado por un modo de margen que nunca examinó.
Las reglas se vuelven útiles una vez que se ponen por escrito, se revisan después de las operaciones y se actualizan cuando cambian las condiciones. Los operadores que analizan cómo interactúan la liquidación, la financiación y el modo de margen suelen llegar a la misma conclusión. Es mejor tener un único lugar para supervisar la exposición de margen cruzado que intentar reconstruirla mientras el mercado se mueve.
[[aa-cta]]
Vea cómo funciona realmente el riesgo de margen cruzado
Un saldo único para operaciones al contado, futuros perpetuos y CFD, con el modo de margen y los términos de financiación publicados por entidad.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero. Los CFD sobre criptomonedas conllevan riesgos adicionales debido a la alta volatilidad de los activos subyacentes. Las posiciones apalancadas en criptomonedas pueden liquidarse por completo y las pérdidas pueden superar el importe depositado inicialmente.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento de inversión ni una recomendación personal. B2PRIME es un nombre comercial utilizado por varias entidades del grupo B2PRIME, incluida B2B Prime Services EU Ltd, autorizada y regulada por la Comisión de Bolsa y Valores de Chipre (CySEC) con licencia n.º 370/18; la entidad que incorpora a un cliente, los términos aplicables y los productos disponibles dependen del país de residencia y la categoría del cliente. Los resultados pasados no son indicativos de resultados futuros, y los ejemplos prácticos aquí expuestos son ilustraciones simplificadas de la mecánica, no resultados esperados; los términos de margen, financiación y apalancamiento son indicativos y pueden cambiar, por lo que debe verificar los detalles actuales antes de operar.
[[/a]]
[[aa-faq]]
Preguntas frecuentes sobre la gestión de riesgos en el trading de criptomonedas
¿Cómo puedo gestionar el riesgo al operar con criptomonedas?
La gestión del riesgo en el trading de criptomonedas implica tratar el riesgo de mercado, de liquidez, de apalancamiento, de financiación, de contraparte, de custodia, operativo y jurisdiccional como un conjunto interconectado. En la práctica, esto significa conocer cómo se comportan el motor de liquidación y cada modo de margen, realizar un seguimiento de la financiación durante una posición mantenida, dimensionar las posiciones a partir de parámetros de riesgo definidos y mantener la misma disciplina cuando una sesión se vuelve volátil.
¿Cómo funcionan las cascadas de liquidación en el trading de criptomonedas?
Una cascada de liquidación ocurre cuando el cierre forzoso de una posición apalancada mueve el mercado lo suficiente como para provocar incumplimientos del margen de mantenimiento en cuentas con posiciones similares, extendiendo cada uno de esos cierres la secuencia. La liquidez del libro de órdenes propaga la cascada. Las órdenes forzadas consumen los niveles más cercanos y desplazan el precio de marca a la baja. Las posiciones que estaban en una situación cómoda con el precio anterior superan su umbral con el nuevo. Esto ocurre en ambas direcciones: a través de posiciones largas durante una caída y a través de posiciones cortas en un "squeeze" durante un repunte.
¿Cómo afectan las tasas de financiación a una posición de futuros perpetuos mantenida durante varios días?
La financiación es un pago recurrente que se intercambia entre los titulares de posiciones largas y cortas de un contrato de futuros perpetuos a intervalos establecidos, acumulándose por cada intervalo que la posición permanece abierta. No se aplica el interés compuesto, pero los pagos se suman a lo largo de varios días, cambiando tanto el coste real de la posición como su distancia hasta la liquidación. Vale la pena comprobar el intervalo de financiación, el historial de tasas y el método de cálculo de una plataforma antes de mantener una posición durante varios intervalos.
¿Cuál es la diferencia entre el margen cruzado y el margen aislado?
El margen cruzado agrupa la garantía de todas las posiciones abiertas en una cuenta, de modo que una pérdida en una puede recurrir al capital que respalda a las demás. El margen aislado asigna una cantidad fija a una sola posición, limitando sus pérdidas pero liquidándola antes, sin acceso al resto de la cuenta. Qué modo es mejor depende de si un operador prefiere limitar una pérdida individual o mantener su capacidad de permanencia compartiendo la exposición.
¿Por qué es arriesgado operar con un proveedor de criptomonedas no regulado?
Un proveedor no regulado o con una regulación laxa no está sujeto a las normas de la entidad emisora de licencias sobre la segregación de activos de los clientes, la divulgación de márgenes, la gestión de disputas o el tratamiento de pérdidas en escenarios de impago. Por lo tanto, un operador tiene sustancialmente menos recursos si la plataforma quiebra, restringe las retiradas o aplica incorrectamente las normas de margen. Verificar la entidad legal regulada exacta, su autoridad de concesión de licencias y su documentación publicada sobre márgenes y riesgos es una parte práctica de la diligencia debida de la contraparte antes de comprometer capital en cualquier posición de criptomonedas apalancada.
[[/a]]
Conecta con Nuestros Expertos
Nuestro equipo está preparado para ofrecer soluciones ajustadas exactamente a tus necesidades. Exploremos tus opciones y hablemos sobre cómo podemos apoyar tus objetivos