Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Apenas para fins educacionais, não constitui aconselhamento de investimento.
A margem cruzada e a margem isolada determinam qual capital garante uma posição alavancada. Na margem cruzada, o saldo total da conta garante todas as operações abertas. Na margem isolada, uma posição recebe um valor fixo de colateral e não tem acesso ao restante da conta.
Este artigo aborda como cada modo contabiliza o colateral, por que a mesma entrada pode ser liquidada a dois preços diferentes e onde o patrimônio agrupado se transforma em risco de liquidação em cascata. Também analisa qual perfil de negociação cada modo tende a atender e como uma conta unificada executa ambas as configurações lado a lado.
[[aa-key-takeaways]]
Principais pontos
Na margem cruzada, os ganhos ou o colateral excedente em uma posição suportam perdas em outras partes da mesma conta, tudo retirado de um saldo de patrimônio único e compartilhado.
A margem isolada delimita um valor fixo de colateral por posição, o que pode ajudar a conter perdas sem utilizar fundos alocados a outras operações.
A mesma posição alavancada pode ser liquidada a preços diferentes na margem cruzada versus margem isolada, já que cada modo contabiliza o colateral de forma distinta.
A margem cruzada pode melhorar a eficiência de capital para portfólios com múltiplas posições, mas um movimento severo pode aumentar o risco de liquidação em cascata em toda a conta.
Os traders podem combinar taticamente os modos de margem usando a infraestrutura de conta unificada: colateral compartilhado para algumas posições e isolamento por posição para outras.
[[/a]]
[[aa-cta]]
Uma conta, duas formas de gerenciar a margem
Uma conta UNIFICADA permite que os traders mantenham cripto à vista (spot), futuros perpétuos e CFDs juntos, escolhendo colateral compartilhado ou por posição, caso a caso.
O que significam, na prática, a margem cruzada e a margem isolada
A margem cruzada calcula o colateral disponível a partir de todo o saldo da conta de margem, enquanto a margem isolada calcula a partir de um valor fixo atribuído apenas a uma posição. Cada uma é uma forma de a negociação alavancada decidir qual capital sustenta uma operação.
Ambas baseiam-se nos mesmos mecanismos subjacentes. A margem inicial abre uma posição alavancada, a margem de manutenção é o patrimônio mínimo necessário para mantê-la aberta, e o nível de margem monitora o quão próximo o patrimônio atual está desse limite de manutenção. Uma chamada de margem responde a essa leitura. Os modos diferem em qual patrimônio é verificado em relação a qual requisito de manutenção.
Vale a pena distinguir dois termos que soam parecidos. Margem cruzada (cross margining) é uma configuração de nível de posição que distribui o colateral existente entre as posições abertas. Colateralização cruzada (cross-collateralization) é a estrutura de nível de conta que permite que várias classes de ativos contribuam para um único pool de colateral.
Ambas as fórmulas de liquidação são construídas em torno da margem de manutenção, o número a ser compreendido antes de comparar qualquer um dos modos.
Margem cruzada: Agrupando o patrimônio da conta como colateral compartilhado
Na margem cruzada, o saldo total da conta garante todas as posições abertas, permitindo que ganhos não realizados em uma operação atrasem a liquidação de outra que esteja perdendo. O agrupamento funciona em ambas as direções: uma grande perda em uma posição consome a reserva de outras posições que, de outra forma, estariam com bom desempenho.
A própria documentação de margem cruzada, atualizada em setembro de 2026, descreve este mecanismo de agrupamento diretamente. Os tipos de garantias elegíveis e os mecanismos de liquidação diferem conforme a plataforma, não havendo portabilidade de valores entre provedores.
Margem Isolada: Protegendo a Garantia em uma Única Posição
A margem isolada aloca uma quantia definida de garantia a uma única posição e limita-se a isso. Uma perda nessa operação não pode utilizar automaticamente o patrimônio disponível em outras partes da conta.
O mesmo isolamento que contém a perda também limita o colchão disponível para absorvê-la. Taxas, pagamentos de financiamento, slippage e o procedimento de liquidação da plataforma podem fazer com que o resultado realizado se desvie de um valor teórico preciso, uma lacuna que aumenta em mercados voláteis.
Um Exemplo Prático: Mesma Posição em BTC, Dois Preços de Liquidação Diferentes
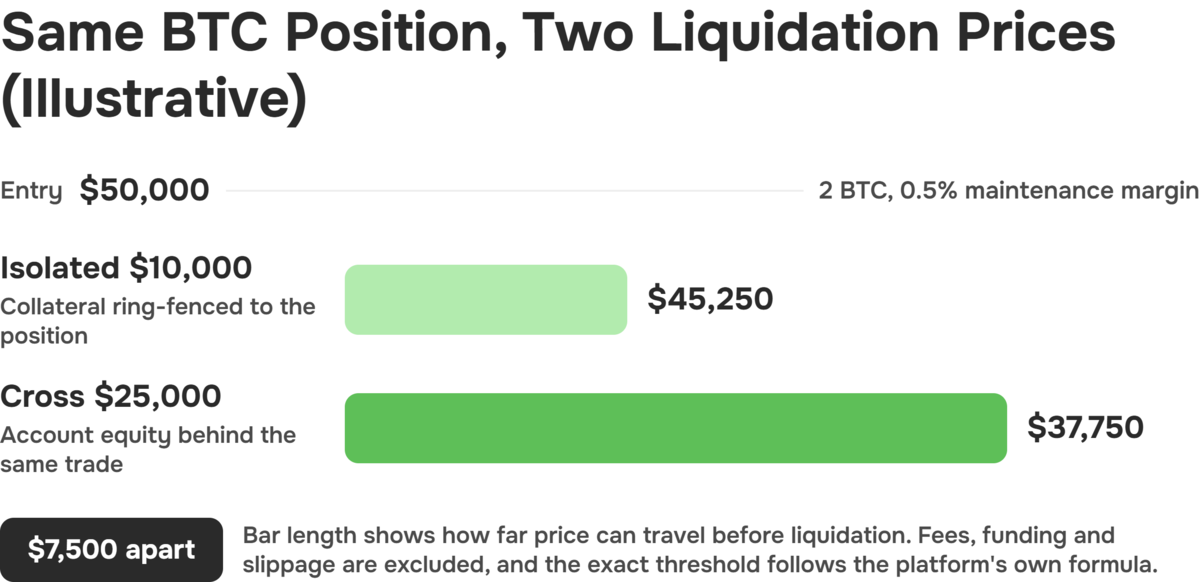
A mesma posição pode ser liquidada a dois preços diferentes apenas com base na garantia alocada a ela. O limite exato ainda segue a fórmula da plataforma e o cronograma de margem de manutenção.
O cálculo funciona da seguinte forma em uma posição comprada hipotética em um par de negociação de BTC: BTC a US$ 50.000, tamanho de 2 BTC, valor nocional de US$ 100.000, alavancagem de 10x e uma exigência de margem de manutenção de 0,5% (equivalente a US$ 500). Com US$ 10.000 alocados como garantia isolada, o preço de liquidação da posição resulta em US$ 50.000 − (($10.000 − US$ 500) ÷ 2) = US$ 45.250. Com US$ 25.000 de patrimônio da conta cruzada garantindo a mesma posição, o cálculo torna-se US$ 50.000 − (($25.000 − US$ 500) ÷ 2) = US$ 37.750.
A entrada, o tamanho e a alavancagem são idênticos em ambos os cálculos. A diferença de US$ 7.500 deve-se exclusivamente ao patrimônio disponível.
Estes números excluem taxas de negociação, pagamentos de financiamento e slippage, todos os quais podem mover o ponto de liquidação real em qualquer direção.
O Equilíbrio Fundamental: Eficiência de Capital versus Risco de Liquidação em Cascata
O colchão agrupado da margem cruzada é também o seu principal risco. O mesmo mecanismo que dá a uma posição perdedora mais margem de manobra pode transmitir essa perda para a garantia que sustenta posições lucrativas não relacionadas. A margem isolada evita essa transmissão por design, ao custo de duplicar colchões que ficam ociosos em posições que poderiam compartilhar capital. Nenhum dos dois modelos é inerentemente melhor. A correlação entre as posições e a capacidade de monitoramento do trader determinam qual é o mais adequado.
Fato rápido: Programas institucionais de margem cruzada, como o acordo CME-FICC que permite aos membros compensadores compensar a exposição a futuros de títulos do Tesouro e taxas de juros, podem considerar a compensação de risco entre produtos ao calcular os requisitos de garantia para membros compensadores. Essa estrutura de compensação institucional não é a configuração de margem cruzada de uma plataforma de varejo em escala maior. Ambos operam sob diferentes modelos de risco, contrapartes e supervisão regulatória.
Adequando o Modo de Margem ao Seu Perfil de Negociação
O modo de margem deve seguir a estrutura do portfólio, e não a confiança do trader em uma única posição. O que se segue mapeia as consequências de cada modo em relação ao número de posições, correlação e capacidade de monitoramento.
Hedgers e Traders de Portfólio com Múltiplas Posições
Dimensionar a exposição líquida, observar a concentração em ativos cripto correlacionados e testar sob estresse se o hedge ainda se mantém em um cenário adverso são etapas que precedem a mecânica de margem. Uma carteira contendo Bitcoin e Ethereum parece diversificada em dois gráficos, mas comporta-se como uma única posição quando o mercado vira, em dois ativos que, na maioria das vezes, movem-se juntos.
A garantia compartilhada pode, então, reconhecer lucros e perdas compensatórios entre várias posições. A garantia compartilhada ajuda enquanto as correlações se comportam conforme o esperado. Quando elas se rompem em um movimento brusco, o mesmo agrupamento aumenta a exposição em vez de absorvê-la.
Traders de Alta Convicção e Posição Única
Alguns traders alocam garantias isoladas a uma única tese volátil e aceitam um limite de liquidação mais próximo em troca de limitar o risco a essa operação específica.
Tratar a "alta convicção" como um controle de risco ignora as etapas que realmente gerenciam a exposição. Essas etapas são: o tamanho da posição em relação à conta, a definição de stop antes do limite de margem de manutenção e ordens de realização de lucro definidas antes da entrada, em vez de durante a operação. Além disso, o slippage de liquidação move a saída realizada para além do preço teórico.
A convicção explica por que um trader assume uma posição, mas não diz nada sobre quanto da conta essa posição pode perder.
O que as Regras de Segregação de Margem Significam para o seu Gerenciamento de Risco
A segregação de margem determina onde uma perda é absorvida primeiro. As regras regulatórias de encerramento atuam sobre toda a conta, independentemente do modo de margem selecionado. Sob as medidas de intervenção de produto da Autoridade Europeia dos Valores Mobiliários e dos Mercados, um provedor de CFD deve encerrar as posições abertas de um cliente de varejo assim que a margem da conta cair para 50% da margem mínima exigida.
O piso de 50% é regulatório e aplica-se independentemente do modo de margem escolhido pelo trader. Antes de operar, vale a pena confirmar a entidade legal sob a qual a corretora opera, os termos do produto, os cronogramas de margem de manutenção, os descontos de garantia (haircuts), a sequência de liquidação e quaisquer disposições de saldo negativo aplicáveis.
Misturando Modos de Margem em uma Conta UNIFICADA
A colateralização cruzada no nível da conta e o modo de margem no nível da posição resolvem problemas diferentes, sendo ambos disponibilizados dentro de uma única estrutura de conta.
Várias classes de ativos, como posições à vista (spot), posições de futuros perpétuos e exposições a CFD, podem ser extraídas de um pool compartilhado. O modo de margem é, então, a escolha separada de se uma determinada posição dentro desse pool é garantida por capital compartilhado ou por garantias isoladas.
Uma estrutura de conta com colateralização cruzada pode carregar ambas as camadas simultaneamente, permitindo que o trader mantenha um hedge em garantias compartilhadas enquanto isola uma posição especulativa, sujeita aos modos suportados pela plataforma, descontos de garantia e termos jurisdicionais.
O Modo de Margem é uma Escolha Tática
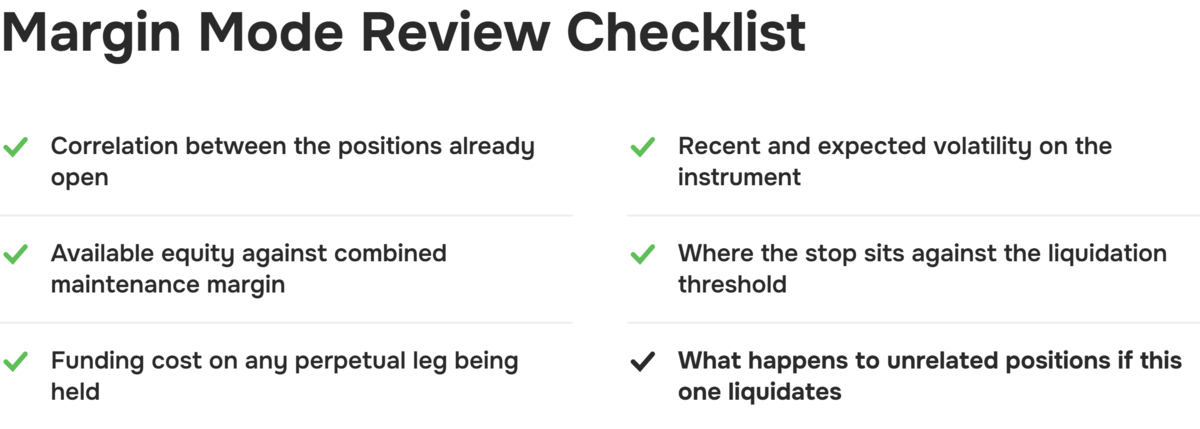
O modo de margem é uma parte configurável do gerenciamento de risco, que vale a pena reavaliar sempre que a exposição, a correlação, as garantias disponíveis ou a volatilidade mudarem significativamente. Uma breve revisão antes de trocar ou aumentar uma posição deve cobrir:
O modo de margem define de onde uma perda retira garantias, seja do patrimônio compartilhado da conta ou de uma posição isolada. Essa escolha é aplicada sobre a estrutura da conta, em vez de substituí-la.
A conta UNIFICADA da B2PRIME suporta ambas as camadas. A exposição a spot, futuros perpétuos e CFDs reside dentro de uma estrutura de garantia cruzada, colocando a negociação de cripto e posições de CFD no mesmo pool de garantias. O modo de margem permanece configurável no nível da posição, sujeito à elegibilidade e aos termos da entidade aplicável.
[[aa-cta]]
Gerencie o Modo de Margem Posição por Posição
Mantenha spot, futuros perpétuos e CFDs em uma única conta e escolha garantias compartilhadas ou isoladas para cada posição conforme as necessidades do portfólio mudam.
CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. Você deve considerar se entende como os CFDs funcionam e se pode arcar com o alto risco de perder seu dinheiro. CFDs de cripto acarretam riscos adicionais devido à alta volatilidade dos ativos subjacentes. Futuros perpétuos de cripto carregam o mesmo risco de volatilidade, e as perdas podem exceder o valor inicialmente depositado.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento ou recomendação pessoal. Este artigo não recomenda margem cruzada nem margem isolada, e nada aqui é uma instrução para alterar uma configuração de margem. A B2PRIME (B2B Prime Services EU Ltd) é autorizada e regulamentada pela Comissão de Valores Mobiliários do Chipre (CySEC), licença nº 370/18; a disponibilidade de produtos, garantias elegíveis e alavancagem dependem da jurisdição do cliente e dos termos aplicáveis. O exemplo de preço de liquidação é uma ilustração da aritmética, e não uma projeção de qualquer resultado de negociação. O desempenho passado não é indicativo de resultados futuros, e as fórmulas da plataforma, cronogramas de margem de manutenção e termos da conta são indicativos e podem mudar; verifique os detalhes atuais antes de negociar.
[[/a]]
[[aa-faq]]
Perguntas frequentes sobre Margem Cruzada e Isolada
Qual é a diferença entre margem cruzada e margem isolada?
A margem cruzada calcula a garantia disponível a partir de todo o saldo da conta, onde ganhos ou capital excedente em uma posição podem sustentar perdas em outra. A margem isolada calcula a garantia a partir de um montante fixo atribuído a uma única posição, além do qual uma perda nela não pode atingir fundos mantidos em outros lugares da conta.
Qual é a principal vantagem da margem cruzada?
A principal vantagem da margem cruzada é a eficiência de capital, com todo o saldo da conta sustentando cada posição e sem garantia separada bloqueada para cada uma delas. Esse mesmo agrupamento também pode aumentar o risco de liquidação em cascata se uma grande perda reduzir a margem de capital disponível para outras posições abertas.
Qual modo de margem é mais seguro?
Nenhum dos modos é universalmente mais seguro. Eles contêm o risco em lugares diferentes. A margem isolada limita as perdas em uma posição à sua garantia atribuída, enquanto deixa buffers duplicados e ociosos em outros lugares. A margem cruzada agrupa esses buffers de forma eficiente e pode transmitir as perdas de uma posição para a garantia que sustenta as outras. A escolha mais segura depende da estrutura do portfólio, da correlação entre as posições e de quão atentamente o trader monitora a conta.
Como o modo de margem afeta o preço de liquidação?
O preço de liquidação depende de quanto o modo de margem de garantia conta contra a posição, o que coloca o mesmo preço de entrada, tamanho e alavancagem em dois níveis diferentes, dependendo se a margem isolada ou cruzada sustenta a operação. Taxas, pagamentos de financiamento e slippage são excluídos da fórmula básica de preço de liquidação e podem mover o resultado real ainda mais.
Os traders podem misturar modos de margem dentro de uma mesma conta?
Algumas estruturas de conta, incluindo contas unificadas ou de margem cruzada, permitem que um trader aplique margem cruzada a algumas posições e margem isolada a outras dentro da mesma conta, sujeito aos modos e termos suportados pela plataforma. Isso permite que o trader isole uma única posição especulativa enquanto ainda mantém a garantia em pool em um portfólio protegido ou com múltiplas posições.
[[/a]]
Fale com os Nossos Especialistas
A nossa equipa está preparada para fornecer soluções perfeitamente adaptadas às suas necessidades. Vamos explorar as suas opções e discutir como podemos apoiar os seus objetivos.