Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Apenas para fins educacionais, não constitui aconselhamento de investimento.
A derrapagem é a diferença entre o preço que um trader vê ao enviar uma ordem e o preço em que essa ordem é executada. Uma compra de EUR/USD feita a 1,20000 pode ser executada a 1,20003, ou seja, 0,3 pips de derrapagem, o que representa alguns dólares num lote padrão.
Uma execução desse tipo é ruído. A mesma diferença a ocorrer sistematicamente em dezenas de execuções é um padrão, resultante em parte do mercado e em parte da forma como a corretora encaminha e confirma a ordem.
Este artigo aborda o que acontece entre o clique e a execução, e como distinguir o movimento do mercado da execução no histórico de negociações.
[[aa-key-takeaways]]
Principais pontos
A derrapagem é a diferença entre o preço esperado e o preço executado, podendo ser a favor do trader (positiva) ou contra ele (negativa).
O histórico de negociações que compara o preço solicitado com o preço executado revela se a derrapagem provém das condições de mercado ou da qualidade da execução.
A intervenção manual da mesa de operações, o encaminhamento para liquidez externa e as práticas de "last-look" podem introduzir derrapagem do lado da execução para além do movimento normal do mercado.
A derrapagem manifesta-se de forma diferente em forex, CFDs, ações, futuros e mercadorias, dependendo principalmente da liquidez e da volatilidade no momento da negociação.
A derrapagem por si só não prova que algo está errado, embora um padrão persistente e unilateral seja um motivo válido para auditar a forma como uma corretora executa as ordens.
[[/a]]
[[aa-cta]]
Veja os custos de execução antecipadamente
Compare spreads, comissões e o modelo de execução lado a lado antes de investir montantes significativos numa negociação.
A derrapagem é a diferença entre o preço pretendido e o preço de execução obtido. A execução pode ser ligeiramente superior, ligeiramente inferior ou exatamente onde era esperado. Nenhum destes três resultados é invulgar.
Os mercados atualizam-se continuamente, mesmo em sessões calmas. Uma cotação é válida apenas pelo milissegundo em que o feed foi lido, após o qual o mercado frequentemente já se moveu antes de a ordem chegar. A diferença surge dentro desse intervalo.
Três custos de negociação são frequentemente confundidos com a derrapagem. Os spreads bid-ask medem a diferença entre a melhor oferta de compra e de venda, a comissão é uma taxa fixa e o swap é o custo de financiamento overnight. Nenhum destes descreve uma execução num nível diferente do solicitado, tornando a derrapagem um custo distinto em FX, CFDs, futuros, ações e pares de criptoativos líquidos.
Como uma ordem de negociação é realmente executada
A sequência por trás de cada execução é simples quando explicada:
Uma plataforma apresenta a cotação do preço que o seu feed indica como o melhor naquele milissegundo exato.
Uma ordem é enviada.
Enquanto a ordem viaja, o livro de ofertas muda. A liquidez aparece, desaparece ou é reorganizada.
A corretora executa a ordem no nível que a plataforma conseguir preencher assim que ela chegar.
O slippage vem dessa diferença, dimensionada pela velocidade de execução, profundidade de liquidez, volatilidade e roteamento de rede. O mercado de câmbio (FX) mede isso em pips, futuros em ticks, ações em centavos; é sempre a mesma diferença em unidades diferentes.
Uma ordem de compra em EUR/USD a 1,20000 retorna uma execução a 1,20003, ou 0,3 pips de slippage. Quase imperceptível em uma única operação, esses mesmos 0,3 pips acumulam-se ao longo de dezenas ou centenas de negociações.
Exemplos de Slippage por Classe de Ativos
A profundidade de liquidez e os horários de negociação diferem o suficiente entre os mercados para que o slippage de preço pareça diferente em cada um deles. A alta volatilidade em torno de eventos noticiosos, a baixa liquidez no livro de ofertas e as lacunas de preço na abertura das sessões são as causas impulsionadas pelo mercado por trás da maior parte do que se segue, mantendo-se consistentes mesmo quando os números variam de um ativo para outro.
Um fluxo de ordens repentino e unilateral agrava isso. Quando ordens de stop-loss se concentram em níveis semelhantes durante uma sessão com pouca liquidez, o mercado pode se mover bruscamente antes que uma ordem chegue à plataforma. Veja como identificar e evitar uma captura de liquidez no forex para entender como livros de ofertas vazios e stops agrupados interagem.
Exemplos de Slippage em Forex e CFDs
O mercado de câmbio (FX) costuma ser o mais limpo para execuções, com liquidez profunda e contínua em pares principais como EUR/USD e GBP/USD. Durante a divulgação de dados econômicos, no entanto, o livro de ofertas pode se mover mais rápido do que qualquer preço consegue sustentar.
Em uma manhã típica de dados de alto impacto, o EUR/USD cotado a 1,10000 pode retornar uma execução a 1,10006 em uma ordem de compra, um slippage de 0,6 pips impulsionado pelo aumento dos spreads e pelos formadores de mercado retirando volume momentaneamente.
Os CFDs comportam-se de forma semelhante. Os pares principais são negociados com fluidez, os cruzamentos menos líquidos esvaziam-se rapidamente e a alavancagem transforma até mesmo um pequeno desvio de preço em um custo mais significativo.
Exemplos de Ações, Futuros e Commodities
As ações mantêm um ritmo diferente, com sua liquidez diminuindo em torno de relatórios de resultados e no leilão de fechamento. Uma ação de média capitalização pode ser cotada a US$ 50,00, preencher parte de uma ordem nesse valor e registrar o restante a US$ 50,12, onde se encontra a próxima liquidez. Ações de grande capitalização durante o horário principal tendem a ser estáveis, enquanto nomes com pouca negociação, pequenos ETFs e negociações fora do horário regular são preenchidos de forma menos previsível.
Os futuros podem ser implacáveis em torno de aberturas, fechamentos e períodos de rolagem de contrato, quando os livros estão ocupados, mas temporariamente instáveis. Commodities sem um fluxo especulativo intenso mostram o mesmo padrão em mercados ilíquidos, onde uma única ordem pode deslocar o livro em vários ticks. Pares de criptomoedas não são diferentes: tokens menos líquidos ou períodos de volatilidade podem produzir um slippage maior do que o habitual, pelos mesmos motivos gerais.
Para calcular o valor de qualquer um desses exemplos, utiliza-se a mesma fórmula:
Custo de slippage = tamanho da posição × (preço executado − preço esperado)
Em uma única operação, o resultado costuma ser de apenas alguns dólares. As instituições acompanham a versão acumulada sob o nome de "déficit de implementação", que mede o quanto as posições executadas ficaram distantes do nível de entrada planejado ao longo de muitas operações, independentemente de a ordem ter sido trabalhada manualmente ou agendada com base em um preço médio ponderado pelo tempo.
Se o resultado é apenas ruído ou um custo que vale a pena investigar, tudo se resume à frequência e à consistência, seja com cinco lotes por mês ou quinhentos.
[[aa-cta]]
Preço RAW, por lote, por lado
O preço RAW começa em US$ 2,50 por lote, por lado, sem execução "last-look" em nenhuma das três plataformas.
Identificando o slippage no histórico de negociações
A resposta está no seu histórico pessoal de negociações. As execuções parecem movimentos comuns de mercado ou algo mais consistente do que isso?
Compare os preços solicitados com os preços executados
Registre, operação por operação, o preço solicitado em relação ao preço recebido, em pips ou pontos-base. Aplique a fórmula de custo acima a cada uma delas para que o impacto em dólares apareça ao lado da diferença de preço. Dezenas de execuções lado a lado tornam um padrão visível, enquanto um punhado delas não esclarece nada.
Segmente os resultados por sessão e tipo de ordem
Agrupe o registro de três formas: ordens a mercado versus ordens limitadas, sessões de notícias de alta volatilidade versus sessões tranquilas, instrumentos negociados com frequência versus instrumentos ocasionais. Um slippage distribuído uniformemente entre esses grupos, concentrando-se principalmente em janelas de volatilidade conhecidas, parece um comportamento comum de mercado. Um slippage que se concentra em condições calmas, em um tipo específico de ordem ou consistentemente em uma direção, independentemente das condições, aponta para a execução e não para o mercado em si.
Causas de slippage relacionadas à execução
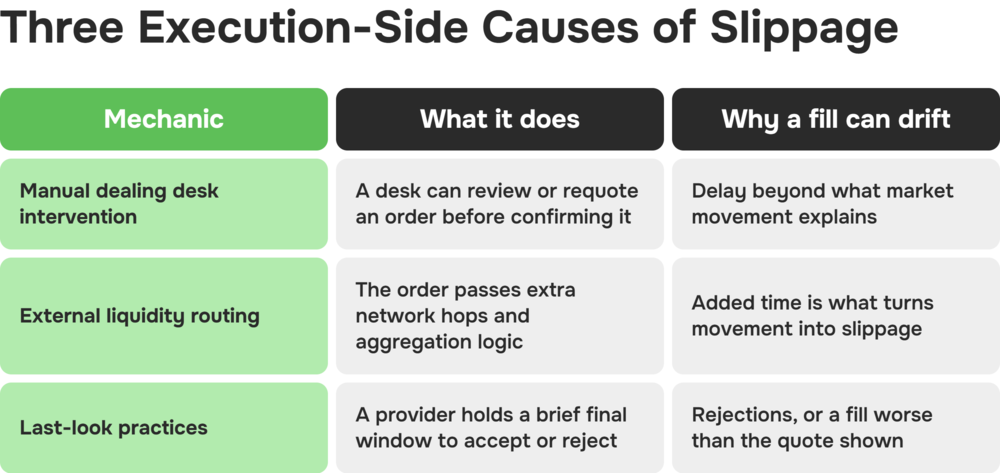
As condições de mercado explicam grande parte do slippage, mas não tudo. A mecânica que uma corretora utiliza para processar uma ordem também pode influenciar onde uma execução é finalizada. O slippage ocasional em ambas as direções é normal em qualquer lugar. Um padrão que permanece unilateral em muitas execuções merece uma análise mais detalhada de três mecanismos em particular.
Intervenção manual da mesa de operações
Alguns modelos de execução encaminham ordens através de uma mesa de operações que pode revisar ou intervir em uma negociação antes da confirmação, adicionando atraso ou uma nova cotação além do que o movimento do mercado explicaria por si só. Isso difere do acesso direto ao mercado (DMA) ou do processamento direto (STP), onde as ordens são enviadas para locais de liquidez sem revisão manual.
Vale a pena estabelecer primeiro qual modelo uma corretora utiliza, uma distinção Corretoras ECN versus STP apresenta. Usar uma mesa de operações é um modelo de negócio, não uma evidência de má conduta.
Roteamento de liquidez externa
Quando uma ordem é encaminhada para provedores de liquidez externos em vez de ser correspondida internamente, ela normalmente passa por saltos de rede adicionais e lógica de agregação antes de ser executada. Cada salto adiciona uma pequena quantidade de tempo, na casa dos milissegundos, onde empresas de negociação de alta frequência competem. O movimento do mercado durante esses milissegundos adicionais chega como slippage.
Para obter informações sobre como múltiplas fontes de liquidez se combinam em um único preço negociável, veja o que é agregação de liquidez e como funciona. A qualidade do roteamento e a ponte de liquidez que conecta uma corretora às suas fontes determinam quanto dessa latência um trader realmente sente. Estratégias automatizadas que rodam a partir de um VPS próximo ao local de execução recuperam parte disso.
Práticas de Last-Look
O last look, abordado formalmente no **Princípio 17 do FX Global Code**, é uma prática em que um provedor de liquidez obtém uma breve janela final para aceitar ou rejeitar uma solicitação de negociação em relação ao seu preço cotado antes de confirmá-la. O Global Code não chega a proibir o last look, mas exige transparência sobre seu uso e a divulgação de como a janela funciona. Reguladores e órgãos do setor mantêm a prática sob análise desde então.
A questão não é que algum provedor faça mau uso disso. Uma janela de last look pode estar por trás de uma execução rejeitada ou pior do que o esperado, independentemente de qualquer movimento do mercado. Vale a pena analisar o slippage negativo recorrente tendo essa janela em mente.
Reduzindo o Slippage: Tolerância e Táticas de Ordem
O slippage não pode ser eliminado em nenhum mercado. Ainda assim, um trader pode influenciar a frequência e a intensidade com que ele ocorre, e se o modelo de execução de uma corretora trabalha a seu favor ou adiciona atrito ao ruído do próprio mercado.
O tipo de ordem é um dos controles mais diretos que um trader possui. Ordens a mercado priorizam a execução em detrimento do preço, enquanto ordens limitadas e stop-limit limitam o preço aceito em troca da incerteza de que a ordem seja executada. As configurações de tolerância a slippage, que as plataformas de cripto oferecem há muito tempo e que outras plataformas suportam cada vez mais, rejeitam uma execução assim que ela sai de uma faixa definida.
Verificar o calendário econômico e evitar novas entradas em torno de anúncios de alto impacto elimina uma fonte previsível de desvio. Dividir ordens maiores em partes menores, uma prática padrão no trading algorítmico, reduz o impacto que uma negociação causa no mercado por si só.
O modelo de execução e a infraestrutura de uma corretora estão fora do controle do trader em cada operação e são tão importantes quanto as táticas de ordem. A conta RAWda B2PRIME, por exemplo, tem preços a partir de US$ 2,50 por lote por lado no B2TRADER e TradingView, e US$ 2,90 por lado no cTrader, sem execução com last look em nenhuma das três plataformas de negociação.
O custo mais baixo, por si só, não determina os resultados. Nem o preço nem a ausência de last look garantem que o slippage não ocorrerá. Ambos removem uma camada de incerteza do lado da execução que se soma ao risco comum de mercado, um fator a ser ponderado juntamente com ferramentas de gerenciamento de risco e dimensionamento de posição.
O slippage recorrente merece uma investigação em duas frentes. As condições de mercado explicam uma parte real disso, uma parte que nenhuma corretora consegue contornar quando a volatilidade do mercado dispara ou o livro de ofertas fica escasso. O restante pertence ao modelo de execução, que abrange a intervenção da mesa de operações, o roteamento e práticas divulgadas como o last look. Um trader pode avaliar e comparar esse lado antes de escolher onde negociar.
[[aa-cta]]
Três plataformas, uma conta RAW
Uma conta RAW dá acesso ao B2TRADER, TradingView e cTrader, permitindo que você escolha a plataforma após o cadastro.
CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. Você deve considerar se entende como os CFDs funcionam e se pode arcar com o alto risco de perder seu dinheiro. CFDs de criptoativos acarretam riscos adicionais devido à alta volatilidade dos ativos subjacentes. As perdas podem exceder o valor depositado inicialmente.
Este conteúdo tem fins meramente informativos e educativos e não constitui aconselhamento de investimento ou recomendação pessoal. Nada aqui, incluindo os exemplos de preenchimento, deve ser interpretado como uma instrução para realizar ou evitar qualquer ordem. A B2PRIME (B2B Prime Services EU Ltd) é autorizada e regulamentada pela Comissão de Valores Mobiliários de Chipre (CySEC), sob a licença nº 370/18; a disponibilidade de produtos, garantias elegíveis e alavancagem dependem da jurisdição do cliente e dos termos aplicáveis. Os valores de pip e custos apresentados são ilustrações simplificadas da mecânica e não resultados esperados. O desempenho passado não é indicativo de resultados futuros, e os preços, números de execução e dados de terceiros são indicativos e estão sujeitos a alterações; verifique os detalhes atuais antes de negociar.
[[/a]]
[[aa-faq]]
Perguntas frequentes sobre slippage no trading
O que é slippage no trading e por que ele acontece?
Slippage é a diferença entre o preço esperado em uma ordem e o preço efetivamente executado. Os preços continuam oscilando entre o envio da ordem e a sua execução, sendo que até uma fração de segundo pode alterar o resultado final.
O slippage é sempre ruim ou pode favorecer o trader?
Pode ocorrer das duas formas. O slippage positivo resulta em um preço melhor do que o solicitado, enquanto o negativo resulta em um preço pior. Nenhum deles é inerentemente um problema. A direção do preço entre o envio e a execução determina qual ocorrerá, fazendo com que a maioria dos traders experimente uma combinação de ambos ao longo do tempo.
Como posso saber se o slippage é causado pelo mercado ou pela execução da corretora?
Compare os preços solicitados e executados em um número significativo de operações e, em seguida, segmente por sessão, tipo de ordem e instrumento. O slippage concentrado em momentos de volatilidade conhecida (notícias, sessões de baixa liquidez, gaps) geralmente aponta para condições de mercado. Um slippage persistente, unilateral e presente mesmo em condições calmas é motivo para analisar mais de perto a execução da corretora.
Ordens limitadas evitam o slippage?
Não totalmente, mas elas o limitam. Uma ordem limitada não será executada a um preço pior do que o definido, o que controla o risco negativo ao custo de uma execução que pode nunca ocorrer se o mercado ultrapassar esse nível. As ordens a mercado priorizam a execução em detrimento do preço.
Como posso reduzir o slippage e o modelo de execução da corretora faz diferença?
Tamanhos de ordem menores, uso de ordens limitadas ou stop-limit quando apropriado e evitar entradas durante grandes anúncios de notícias ajudam. O modelo de execução e a infraestrutura também importam: a conta RAW da B2PRIME tem um custo de US$ 2,50 por lote por lado no B2TRADER e TradingView, e US$ 2,90 por lado no cTrader, sem execução "last-look" em nenhuma das três plataformas. Isso não elimina o slippage causado pelo mercado, mas remove a incerteza do lado da execução que é adicionada a ele.
[[/a]]
Fale com os Nossos Especialistas
A nossa equipa está preparada para fornecer soluções perfeitamente adaptadas às suas necessidades. Vamos explorar as suas opções e discutir como podemos apoiar os seus objetivos.