Oops! Something went wrong while submitting the form.
Notice: It looks like you are visiting us from United Arab Emirates or have selected it as your residency location.
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
For accurate information and services under the correct licensed entity, please visit the appropriate section of our website. For more information view Regulatory Information
Solo para fines educativos, no constituye asesoramiento de inversión.
Una orden EUR/USD se ejecuta tres décimas de pip por encima del precio en pantalla. ¿La diferencia se debió a un mercado en movimiento, a una liquidez limitada o a la gestión de la orden por parte del broker? La ejecución por sí sola no puede responder a esa pregunta. Su marca de tiempo y la política de ejecución del broker proporcionan un punto de partida.
Evaluar la ejecución institucional en el trading minorista implica conectar esos registros con la ruta que sigue una orden. Esta guía explica los estándares regulatorios detrás de dicha evaluación, examina el enrutamiento y el "last look", y aplica una lista de verificación de evidencias a la cuenta RAW de B2PRIME.
[[aa-key-takeaways]]
Puntos clave
La ejecución de grado institucional describe la gestión de las órdenes. Tanto bancos como particulares pueden utilizar diferentes modelos de ejecución, independientemente de su categoría como participantes.
Las normas de mejor ejecución de la UE y el Reino Unido consideran varios factores, siendo la consideración total el aspecto central para los clientes minoristas. El marco de valores de FINRA tiene su propio alcance.
Una etiqueta ECN o STP requiere divulgaciones de ejecución que la respalden, incluyendo el papel de la contraparte y cualquier revisión de "last look".
Una comparación útil entre brokers combina los costes realizados con los datos de ejecución y rechazo recopilados bajo condiciones comparables.
La infraestructura de ejecución no puede eliminar el riesgo de mercado. El trading con CFDs apalancados puede amplificar tanto las ganancias como las pérdidas.
[[/a]]
Ejecución institucional frente a trading minorista: por qué la antigua brecha se ha reducido
Los traders institucionales actúan en nombre de organizaciones como bancos, fondos de cobertura y gestores de activos, a menudo gestionando grandes órdenes o capital agrupado. Los traders minoristas generalmente invierten su propio dinero a través de cuentas personales. El tamaño de la orden influye en el acceso y el poder de negociación, pero no determina todas las características de la infraestructura de ejecución disponible.
La agregación electrónica permite que un broker minorista combine la liquidez de varios proveedores. Por lo tanto, un cliente individual puede recibir precios agregados de varios proveedores de liquidez sin establecer una relación bancaria directa. El acceso sigue dependiendo de los acuerdos del broker, los instrumentos disponibles y los términos de la cuenta.
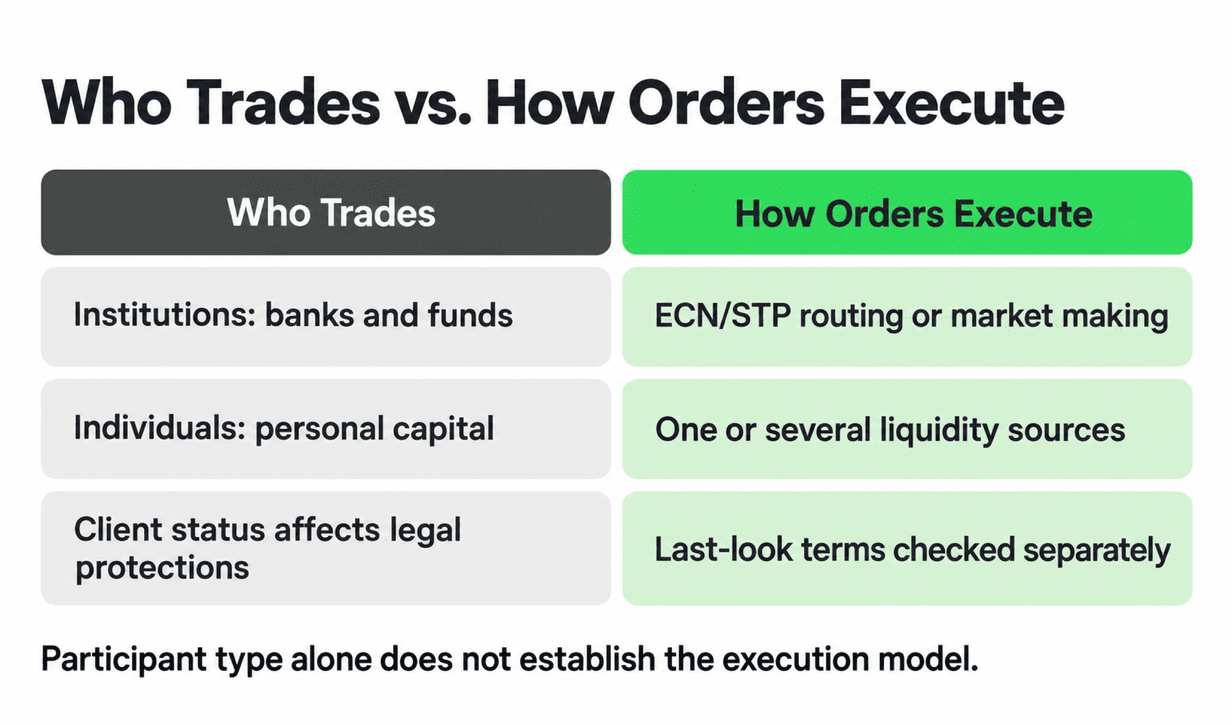
Quién opera frente a cómo se ejecutan las operaciones
La identidad del participante responde a cuyo capital se está operando. La ejecución describe quién cotiza un precio, quién acepta la operación y cómo gestiona el broker la solicitud. La clasificación legal del cliente es una cuestión distinta, con consecuencias para las protecciones que se le deben.
Una institución financiera puede operar con un creador de mercado. Un particular puede utilizar un broker que enruta las órdenes externamente. La clasificación minorista por sí sola no prohíbe el acceso a precios agregados o herramientas de ejecución profesional, aunque tampoco crea un derecho a ellos.
Qué significa la mejor ejecución bajo las normas de MiFID II, FCA y FINRA
La mejor ejecución es una obligación respaldada por políticas documentadas y supervisión. Una ejecución rápida o un diferencial estrecho son solo una parte de la evidencia. Las normas aplicables dependen de la empresa, el instrumento y la categoría del cliente.
Unión Europea: El artículo 27 de MiFID II exige que las empresas de inversión tomen todas las medidas suficientes para obtener el mejor resultado posibleLos factores relevantes incluyen el precio y los costes, junto con la velocidad, la probabilidad de ejecución y liquidación, el tamaño y las características de la orden.
Reino Unido: COBS 11.2A establece las disposiciones de MiFID de la FCA sobre la mejor ejecución. Para las órdenes minoristas, el precio global y los costes relacionados con la ejecución son fundamentales para la contraprestación total.
Estados Unidos: La norma 5310 de FINRA exige que las empresas miembro apliquen la diligencia debida al buscar el mercado para el valor de un cliente. Sus factores incluyen las condiciones del mercado, el tamaño y tipo de transacción, los mercados consultados, el acceso a cotizaciones y los términos de la orden.
Estos marcos tienen un alcance legal diferente. La licencia de un bróker en una jurisdicción no implica que las normas de otra jurisdicción se apliquen a la cuenta. Según el marco de categorización de clientes de la FCA en COBS 3, el estatus de cliente minorista o profesional también afecta a las protecciones de conducta.
Comparación de precio, coste y ejecución completada
Para una orden minorista bajo las disposiciones de la UE o el Reino Unido, la contraprestación total combina el precio del instrumento con los costes relacionados con la ejecución. La velocidad y la probabilidad de ejecución siguen siendo relevantes, especialmente cuando no hay un precio disponible para el tamaño requerido. Un diferencial cotizado no puede establecer ese resultado global.
Considere una compra ilustrativa de un lote estándar de EUR/USD, con una cuenta en USD y una demanda (ask) mostrada de 1,10000. Una ejecución a 1,10004 es 0,4 pips peor. A 10 $ por pip para esa posición, el deslizamiento de entrada cuesta 4 $.
Añadir una comisión de entrada ilustrativa de 2,50 $ eleva la diferencia respecto a la demanda mostrada a 6,50 $. Se excluyen la comisión de salida y la financiación. Dado que el punto de referencia ya es la demanda, añadir el diferencial completo de compra-venta de nuevo supondría contar dos veces parte del coste.
Mecánica de ejecución detrás de la operación
La ruta de un bróker determina a qué precios puede llegar una orden y qué contraparte decide si aceptarla. El volumen disponible a esos precios limita la cantidad que se puede ejecutar. Las normas de rechazo determinan qué sucede cuando no se puede cumplir con un precio cotizado.
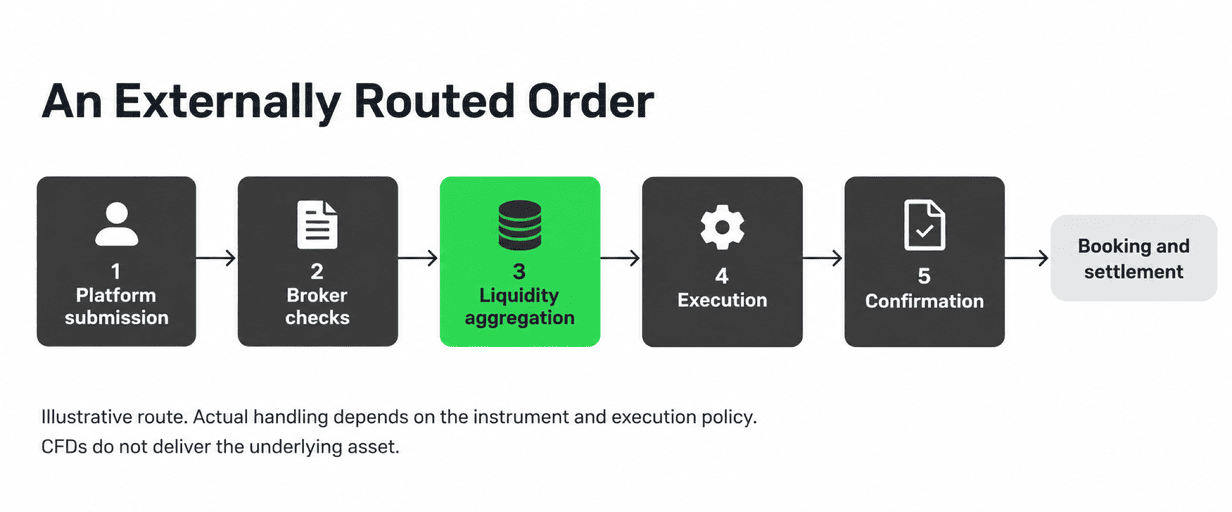
Para una orden dirigida externamente, el camino puede ir desde la presentación en la plataforma hasta las comprobaciones del bróker, la agregación de liquidez, la ejecución y la confirmación. Un puente de liquidez conecta la plataforma con esos proveedores externos. La contabilización y liquidación posteriores dependen del instrumento; los CFD se liquidan según los términos de su contrato sin entrega del activo subyacente.
Etiquetas ECN y STP frente a la evidencia de la contraparte
Los modelos ECN y STP describen diferentes formas de gestión electrónica de órdenes, mientras que un creador de mercado puede actuar como principal y ejecutar una orden internamente. Independientemente de la ruta aplicada, los incentivos de la contraparte requieren gestión y divulgación.
Por lo tanto, una evaluación comienza con la política de ejecución. Esta debe identificar el papel de la firma como contraparte y explicar su elección de centros o proveedores de ejecución. Los términos de rechazo requieren una verificación independiente, ya que una etiqueta de enrutamiento electrónico por sí sola no establece una política de "no last-look".
Pago por flujo de órdenes y acceso directo al mercado
El pago por flujo de órdenes implica una compensación vinculada a dirigir las órdenes de los clientes a un destino de ejecución. Dicha compensación puede crear un incentivo para favorecer una ruta por razones ajenas al resultado de ejecución del cliente.
El acceso directo al mercado describe cómo llega una orden a un centro de ejecución. Por sí mismo, no establece la ausencia de comisiones o conflictos. Si el pago por flujo de órdenes está permitido depende de la jurisdicción y el instrumento, por lo que las divulgaciones pertinentes deben evaluarse para cada cuenta específica.
Precios con "last-look" y sus posibles costes
Un proveedor de liquidez que utiliza "last-look" dispone de una ventana final para aceptar o rechazar una solicitud de negociación frente a su cotización. El Código Global de FX exige la divulgación de dicha ventana y su propósito. El Código es una guía voluntaria para el mercado mayorista de divisas que complementa la regulación aplicable.
En un ejemplo hipotético de EUR/USD, una solicitud de compra a 1.10000 es rechazada. El operador acepta entonces una nueva cotización a 1.10003. La operación completada es 0.3 pips peor que la solicitud inicial, pero esa diferencia no constituye un cargo universal por "last-look".
El rechazo puede exponer al operador a un mayor movimiento de precios mientras busca otra ejecución. Dicho movimiento puede ser favorable o adverso. El deslizamiento (slippage) mide la diferencia de precio frente a un punto de referencia elegido, mientras que el déficit de implementación también puede capturar comisiones y el coste de oportunidad de las órdenes no ejecutadas.
Agregación "prime-of-prime" y profundidad del libro de órdenes
Un proveedor "prime-of-prime" ofrece a los brókeres acceso a liquidez de múltiples fuentes. La agregación combina sus cotizaciones y volúmenes disponibles. Las conexiones con proveedores de liquidez de nivel 1, cuando proceda, pueden ampliar el conjunto de precios que un bróker puede utilizar, sujeto a sus acuerdos de crédito y ejecución.
El mejor precio mostrado puede cubrir solo una parte de una orden. Cualquier volumen restante puede ejecutarse en niveles de precio posteriores, lo que modifica el precio promedio obtenido. La profundidad de mercado es, por tanto, una evidencia útil, aunque la liquidez disponible puede cambiar antes de la ejecución.
[[aa-cta]]
Revisar los términos de ejecución de la cuenta RAW
Los detalles de la cuenta RAW de B2PRIME proporcionan una base para comparar el acceso a la plataforma y los costes de comisión declarados.
Una lista de verificación para evaluar brokers basada en evidencias
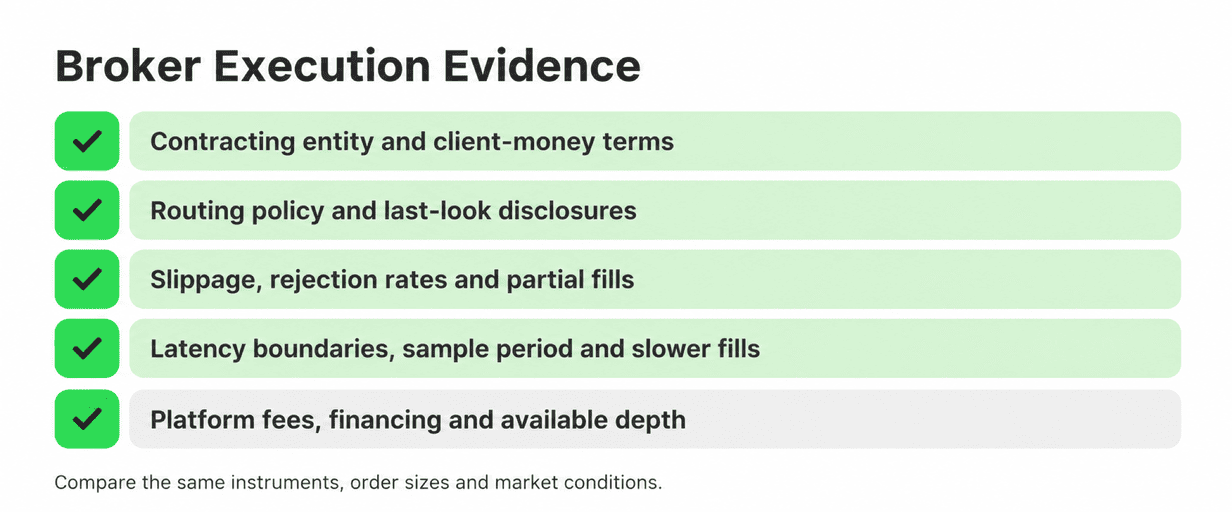
La comparación de brokers resulta más útil cuando cada afirmación cuenta con un documento o registro comercial que la respalde. Siempre que sea posible, se deben utilizar el mismo periodo de comparación y los mismos tamaños de orden.
Cuenta y fondos: entidad contratante, licencia, acuerdos sobre el dinero de los clientes y procedimiento de reclamaciones.
Enrutamiento: política de ejecución, papel de la contraparte, centros de ejecución disponibles y condiciones de "last-look".
Resultados: deslizamiento positivo y negativo, tasas de rechazo y ejecuciones parciales.
Velocidad: límites de medición, periodo de muestra, latencia típica y resultados más lentos.
Costes y profundidad: comisiones específicas de la plataforma, gastos de financiación y volumen disponible a precios relevantes.
Un conjunto de operaciones completadas puede revelar patrones que un promedio oculta. Por ejemplo, un precio de ejecución promedio similar puede ir acompañado de tasas de rechazo muy diferentes. Las órdenes no ejecutadas deben incluirse en la evaluación, ya que su coste desaparece de un conjunto de datos que solo contiene las ejecuciones exitosas.
Cobertura regulatoria y fondos de clientes
De B2PRIME entidades reguladas incluyen B2B Prime Services EU Ltd, regulada por la CySEC en Chipre, y entidades reguladas de forma independiente por la DFSA en Dubái y la FSCA en Sudáfrica. El grupo también incluye entidades reguladas por la FSC en Mauricio, la FSA en Seychelles y la SCB en las Bahamas.
La entidad contratante determina las normas aplicables. La elegibilidad y las protecciones del cliente varían, incluidos los acuerdos de compensación. Una lista de licencias de todo el grupo no establece las protecciones para una cuenta en particular.
La segregación del dinero de los clientes significa mantener los fondos de los clientes separados de los fondos propios de la empresa. El acuerdo con el cliente y las divulgaciones de la entidad aplicables establecen los acuerdos reales y sus limitaciones. La segregación no elimina todos los riesgos bancarios o de contraparte.
Costes transparentes y velocidad verificable
Una revisión de costes incluye el diferencial y las comisiones, además de la financiación cuando corresponda. El deslizamiento y el efecto de las órdenes rechazadas requieren un punto de referencia explícito. El impacto en el mercado describe el movimiento de precios causado por la ejecución de un volumen, por lo que puede estar ya reflejado en el deslizamiento medido.
Estos componentes no deben sumarse mecánicamente cuando se solapan. Un análisis coherente de los costes de transacción establece primero el punto de referencia y, a continuación, contabiliza cada cargo o efecto sobre el precio una sola vez.
Una cifra de latencia también necesita puntos de inicio y fin definidos. La transmisión de la plataforma al bróker, el procesamiento del servidor y la ejecución completada miden intervalos diferentes. Un periodo de muestra declarado y la distribución de las ejecuciones más lentas hacen que una media sea más útil para la comparación.
Cómo B2PRIME lleva la infraestructura institucional a la cuenta RAW
De B2PRIME lanzamiento minorista ha permitido a la Compañía extender su infraestructura ya desarrollada para clientes de liquidez B2B a cuentas financiadas individualmente. El acceso a la cuenta RAW combina precios basados en comisiones con una elección entre dos opciones: cTrader y B2TRADER. La estructura de cuenta publicada no tiene depósito mínimo, aunque la apertura y la operativa siguen estando sujetas a los requisitos de elegibilidad y de la cuenta.
Esas características pueden evaluarse bajo el mismo marco de evidencia utilizado para cualquier otro bróker. El trading de CFD con apalancamiento conlleva un alto riesgo de pérdida, así como el potencial de ganancias. Unas comisiones más bajas no garantizan por sí solas la rentabilidad de una estrategia de trading.
Precios RAW y una comparativa ilustrativa de comisiones
Según la verificación realizada el 23 de octubre de 2026, la comisión publicada por B2PRIME para FX/CFD RAW es de 2,50 $ por lote por lado en B2TRADER y TradingView, y de 2,90 $ en cTrader. Para un lote estándar de EUR/USD, estas tasas implican comisiones de ida y vuelta de 5,00 $ y 5,80 $ respectivamente. Estas cifras excluyen los spreads y la financiación; la disponibilidad de productos y los términos aplicables dependen de la entidad que presta el servicio.
Al utilizar una tasa comparativa ilustrativa de 3,50 $ por lado se obtiene una comisión de ida y vuelta de 7,00 $. Frente al ejemplo de 5,00 $ de B2TRADER/TradingView, la diferencia es de 2,00 $ por cada operación de ida y vuelta de un lote. Esta es una tasa de comparación seleccionada, no un estándar verificado de todo el mercado.
Con 100 operaciones de este tipo al mes, la diferencia hipotética solo en comisiones es de 200 $ mensuales. Manteniendo ese volumen y ambas tasas constantes durante 12 meses, el resultado es de 2.400 $. Los spreads y la financiación están excluidos, por lo que el cálculo no establece una ventaja de coste global. Es necesario verificar los términos actuales de la plataforma, el instrumento y la entidad.
Los CFD son instrumentos complejos que conllevan un alto riesgo de pérdidas rápidas debido al apalancamiento. La diferencia en las comisiones altera los costes, mientras que tanto las posibles ganancias como las pérdidas siguen estando sujetas a los movimientos del mercado.
Plataformas conocidas con condiciones de cuenta específicas
La cuenta RAW es compatible con cTrader y B2TRADER con integración de TradingView. TradingView se conecta a B2TRADER para la ejecución basada en gráficos. Elegir una interfaz también implica comprobar las comisiones y los instrumentos disponibles a través de esa vía.
La disponibilidad de una plataforma no garantiza una funcionalidad idéntica en todas las cuentas. Las pantallas de profundidad de mercado y los permisos de API requieren confirmación para la plataforma y la cuenta en cuestión. Ni una interfaz ni el nombre de una cuenta sustituyen a la política de ejecución.
Evaluación de una cuenta RAW a través de resultados verificables
Una comparación útil conecta la entidad contratante con los costes de la cuenta y, a continuación, compara dichos costes con las órdenes completadas y rechazadas. Las divulgaciones de enrutamiento explican cómo gestiona el bróker las solicitudes que generan esos resultados.
La cuenta RAW de B2PRIME proporciona los términos de plataforma y precios publicados para dicha evaluación. Revisarlos junto con la política de ejecución aplicable ofrece una base para la comparación. La infraestructura de ejecución no puede eliminar el riesgo de mercado ni garantizar resultados favorables.
[[aa-cta]]
Evalúe la cuenta RAW de B2PRIME
Revise las plataformas disponibles y la estructura de comisiones junto con los términos de la entidad que mantiene la cuenta.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Este contenido tiene fines exclusivamente informativos y educativos, y no constituye asesoramiento de inversión ni una recomendación personal. B2PRIME (B2B Prime Services EU Ltd) está autorizada y regulada por la Comisión de Bolsa y Valores de Chipre (CySEC), con licencia n.º 370/18.
[[/a]]
[[aa-faq]]
Preguntas frecuentes sobre la ejecución institucional en el trading minorista
¿Cuál es la diferencia entre el trading institucional y la ejecución de nivel institucional?
El trading institucional describe la actividad de organizaciones como bancos o gestores de activos. La ejecución de nivel institucional describe la infraestructura y el procesamiento de las órdenes. Un particular puede acceder a parte de esa infraestructura a través de un bróker, sujeto a los términos de la cuenta.
¿En qué se diferencia la ejecución institucional de la ejecución estándar de un bróker minorista?
Las diferencias pueden aparecer en el acceso a la liquidez, la transparencia en el enrutamiento y las prácticas de rechazo, independientemente de la categoría de participante del cliente. Dado que dicha categoría no puede determinar cómo se gestionó una orden, la política del bróker y las ejecuciones observadas proporcionan la evidencia para realizar comparaciones.
¿Qué significa la mejor ejecución para los traders minoristas?
Las normas aplicables exigen que una empresa busque el resultado de ejecución global prescrito, teniendo en cuenta los factores pertinentes. En los marcos minoristas de la UE y el Reino Unido, el precio más los costes relacionados con la ejecución son fundamentales. La obligación precisa depende de la jurisdicción y la clasificación de la cuenta.
¿Cómo afecta el "last look" a la calidad de la ejecución?
Un proveedor de liquidez puede aceptar o rechazar una solicitud durante su ventana de revisión divulgada. Tras un rechazo, obtener otra ejecución puede exponer al trader a un cambio en el precio. Eliminar el "last look" elimina ese paso de revisión, aunque el deslizamiento (slippage) sigue siendo posible.
¿Qué deben comprobar los traders activos antes de elegir una cuenta RAW?
La entidad contratante, la política de enrutamiento y los costes de ejecución realizados son comprobaciones fundamentales. Las tarifas RAW publicadas por B2PRIME comienzan desde 2,50 $ por lote por lado en B2TRADER/TradingView, en comparación con los 2,90 $ en cTrader, según se verificó el 23 de octubre de 2026. Unos costes más bajos no garantizan resultados rentables, y el trading de CFD apalancados puede amplificar tanto las ganancias como las pérdidas.
[[/a]]
Conecta con Nuestros Expertos
Nuestro equipo está preparado para ofrecer soluciones ajustadas exactamente a tus necesidades. Exploremos tus opciones y hablemos sobre cómo podemos apoyar tus objetivos